
Key Takeaways
전체 M&A 건수는 이전 수준을 유지했으나 대형 인수가 줄고 라이선스, 결제, 기관 트레이딩 등 실질적인 기능 보강 목적의 소규모 거래 위주로 재편됨.
전통적인 재무적 리드 VC들의 거래 주도권이 약화된 반면, 자사 거래소 및 체인 생태계 확장을 모색하는 거래소 계열 VC 등 전략적 투자자(SI)의 참여가 두드러짐.
시드 등 초기 단계 라운드 투자는 위축된 반면, 매출과 라이선스로 사업성을 이미 입증한 Series A~C 등 후기 단계 라운드에 투자 자금이 집중됨.
전통적인 벤처 지분 투자 규모는 감소했으나, 채권 발행, 신용 한도 확보, SPAC 상장 등 현금흐름에 기반한 대안 자금 조달 수단이 확대됨.
독자적인 블록체인 생태계보다는 결제, 스테이블코인, 증권 토큰화, AI 연계 인프라 등 전통 금융권 및 실질 유용성과 연결된 분야로 자금 쏠림 현상이 강화됨.
1. 시장 반등 속 기관 중심의 기회 개편
2026년 3분기 가상자산 시장의 심리는 공포에서 탐욕으로 돌아섰다.
상반기 두 분기 연속 하락했던 비트코인이 3분기에 43% 상승하며 2017년 이후 가장 강한 3분기 실적을 기록했고, 미국 현물 비트코인 ETF에도 63.4억 달러가 순유입되었다. 상반기 내내 극단적 공포 구간에 머물던 크립토 공포·탐욕 지수 역시 8월 20일 탐욕 구간에 진입한 뒤 9월에는 대부분 탐욕 구간을 유지했다.
그러나 공개된 거래 금액을 살펴보면, 이러한 시장의 반등이 기업에 대한 투자 확대로 이어지지는 않았다.
가격 상승과 함께 돌아온 자금은 가상자산 직접 투자 관점에만 집중되었으며, 장기 투자가 필요한 기업 투자 자금은 단기적인 시장 심리에 맞춰 움직이지 않았다. 아래에서는 3분기 시장의 세부 변화를 하나씩 살펴본다.
2. 3분기 핵심 다섯 가지 짚어보기
M&A: 신규 사업 확장 중심에서 기능 보강형 인수 체제로 전환
VC 시장: 리드 투자자의 주도권 약화 및 생태계 자본의 대두
투자 단계: 초기 리스크 회피와 후기 단계 사업 검증 집중
자금 조달: 전통 지분 투자를 넘어 상장 및 부채 조달 확대
섹터별 동향: 전통 금융 연결 인프라 분야로 자금 쏠림 현상
2.1. M&A: 신규 사업 확장 중심에서 기능 보강형 인수 체제로 전환
3분기 M&A 건수는 상반기 수준을 유지했으나, 거래 규모는 크게 감소했다.
1분기 39건, 2분기 36건, 3분기 37건으로 전체 M&A 건수는 비슷했던 반면, 규모는 준 것으로 보인다. 독립 집계 기관인 아키텍트 파트너스(Architect Partners) 자료에서도 3분기 크립토 M&A 건수가 전 분기 대비 7% 감소하는 동안 거래 금액은 83% 급감한 것으로 나타났다.
이처럼 거래 규모가 줄어든 까닭은 인수 대상의 성격이 달라졌기 때문이다. 상반기에는 마스터카드가 BVNK를 18억 달러에 인수한 것처럼, 기업 전체를 인수해 신규 사업 기반을 다지는 거래가 시장 성장을 이끌었다. 반면 3분기 인수는 기존 사업의 부족한 영역을 채우는 양상을 보였다.
일례로 서클(Circle)은 싱가포르의 국경 간 결제 기업 타자페이(Tazapay)를, 문페이(MoonPay)는 미국 증권 라이선스를 보유한 노스 캐피털(North Capital)을, 비트고(BitGo)는 NYDIG의 기관 트레이딩 사업 부문을 각각 인수했다.
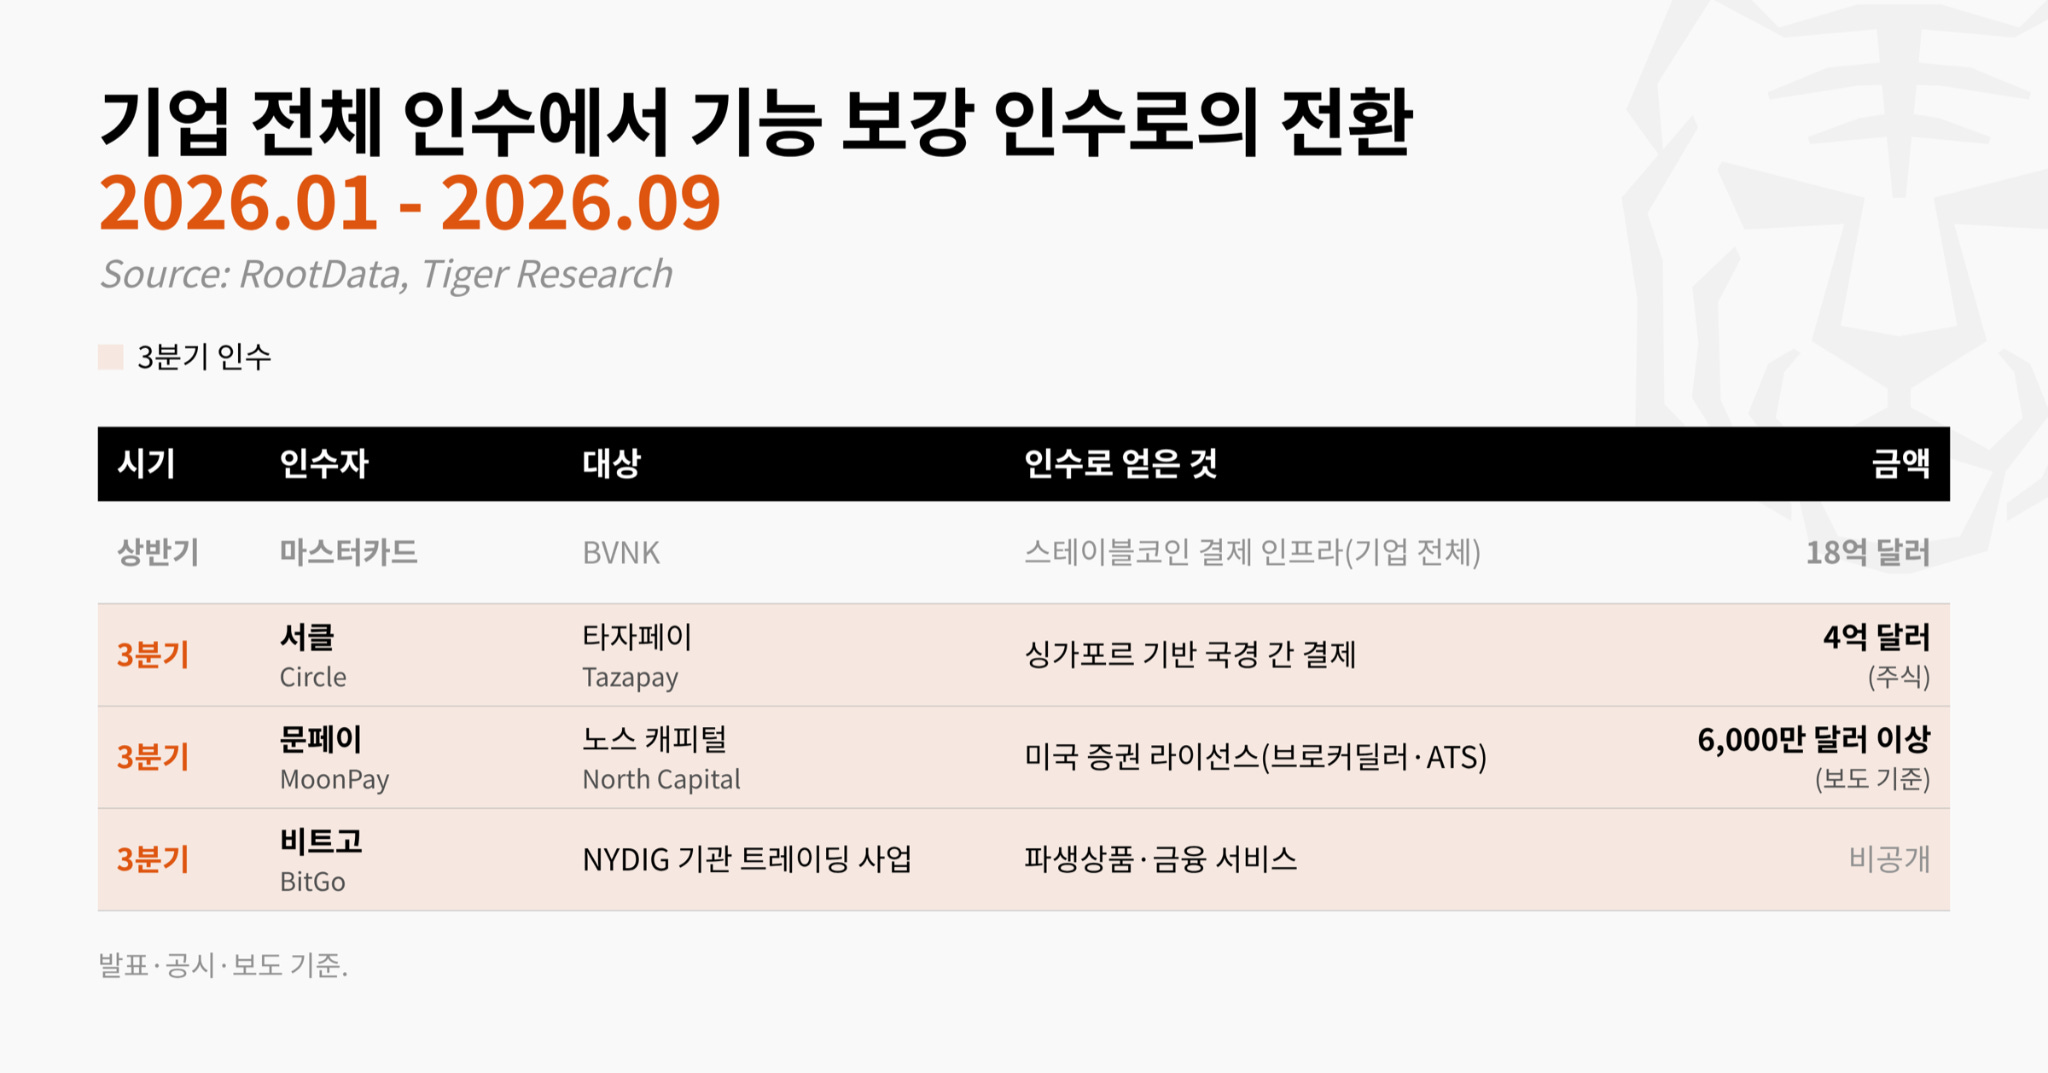
라이선스 확보와 사업적 기능 검증은 자체 구축에 오랜 시간이 소요되지만, 인수를 통하면 즉각적인 확보가 가능하다. 산업의 실질적 구조가 갖춰지는 현시점에는 이 같은 시간 단축이 곧 핵심 경쟁력으로 작용한다. 결국 M&A의 중심축이 단순한 신규 사업 확장 분야에서 실질적인 기능 보강형 인수 체제로 빠르게 전환되고 있다.
2.2. VC 시장: 리드 투자자의 주도권 약화 및 생태계 자본의 대두
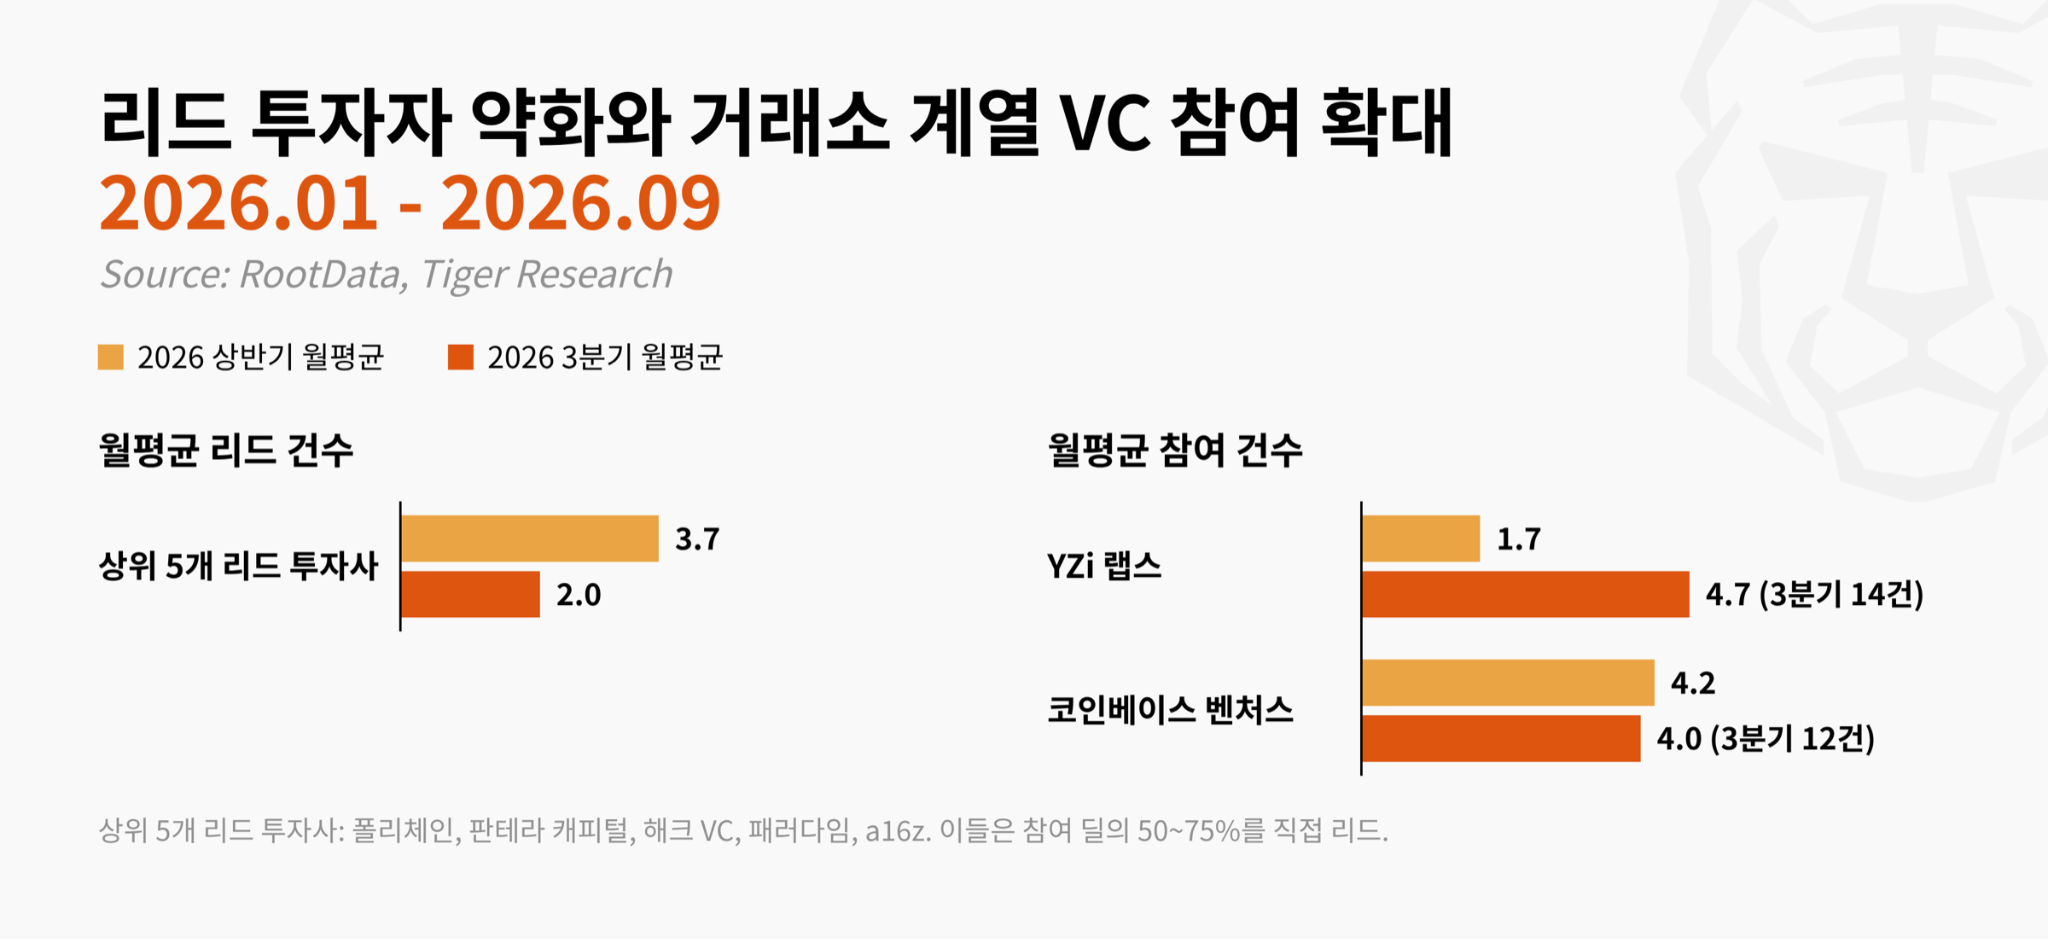
투자 라운드를 주도하던 주요 리드 투자자들의 영향력이 눈에 띄게 약화되었다. 2024년 이후 시장을 끌어온 상위 5개 리드 투자사(폴리체인, 판테라 캐피털, 핵 VC, 패러다임, a16z)의 월평균 리드 건수는 기존 3.7건에서 2.0건으로 크게 감소했다. 과거 참여 거래의 50%~75%를 직접 이끌며 적정 기업가치를 산정해 온 시장의 중추적 플레이어들의 주도권이 흔들리고 있는 셈이다.
반면 YZi 랩스(YZi Labs, 옛 바이낸스 랩스)는 총 14건에 참여하며 월평균 기준 상반기 대비 세 배 가깝게 투자를 확대했고, 코인베이스 벤처스(Coinbase Ventures)가 12건으로 그 뒤를 이었다.
이처럼 거래소 계열 VC의 참여가 늘어난 것은 투자 목적의 구조적 차이에서 비롯된다. 일반 재무적 VC(Financial Investor)는 지분 및 자산 가치 상승을 통한 시세 차익을 목표로 하는 반면, 거래소 계열 VC는 투자한 프로젝트가 자사 거래소나 자체 체인(BNB 체인, 베이스 등)에 안착할 경우 거래량 증가와 사용자 유입이라는 추가적 생태계 이득을 얻는다.
따라서 시장 가격 및 밸류에이션 불확실성이 커진 시기에도 투자를 지속할 명분이 명확하다. 그 결과 3분기 투자 라운드는 가격을 형성하는 재무적 투자자보다 자사 생태계 확장을 도모하는 전략적 투자자(Strategic Investor)의 영향력이 더 강하게 반영되었다.
결국 3분기 VC 시장은 단순 고수익을 겨냥한 재무적 투자 중심에서, 사업 및 생태계 시너지를 창출하는 전략적 투자 체제로 중심축이 이동했음을 보여준다.
2.3. 투자 단계: 초기 리스크 회피와 후기 단계 사업 검증 집중
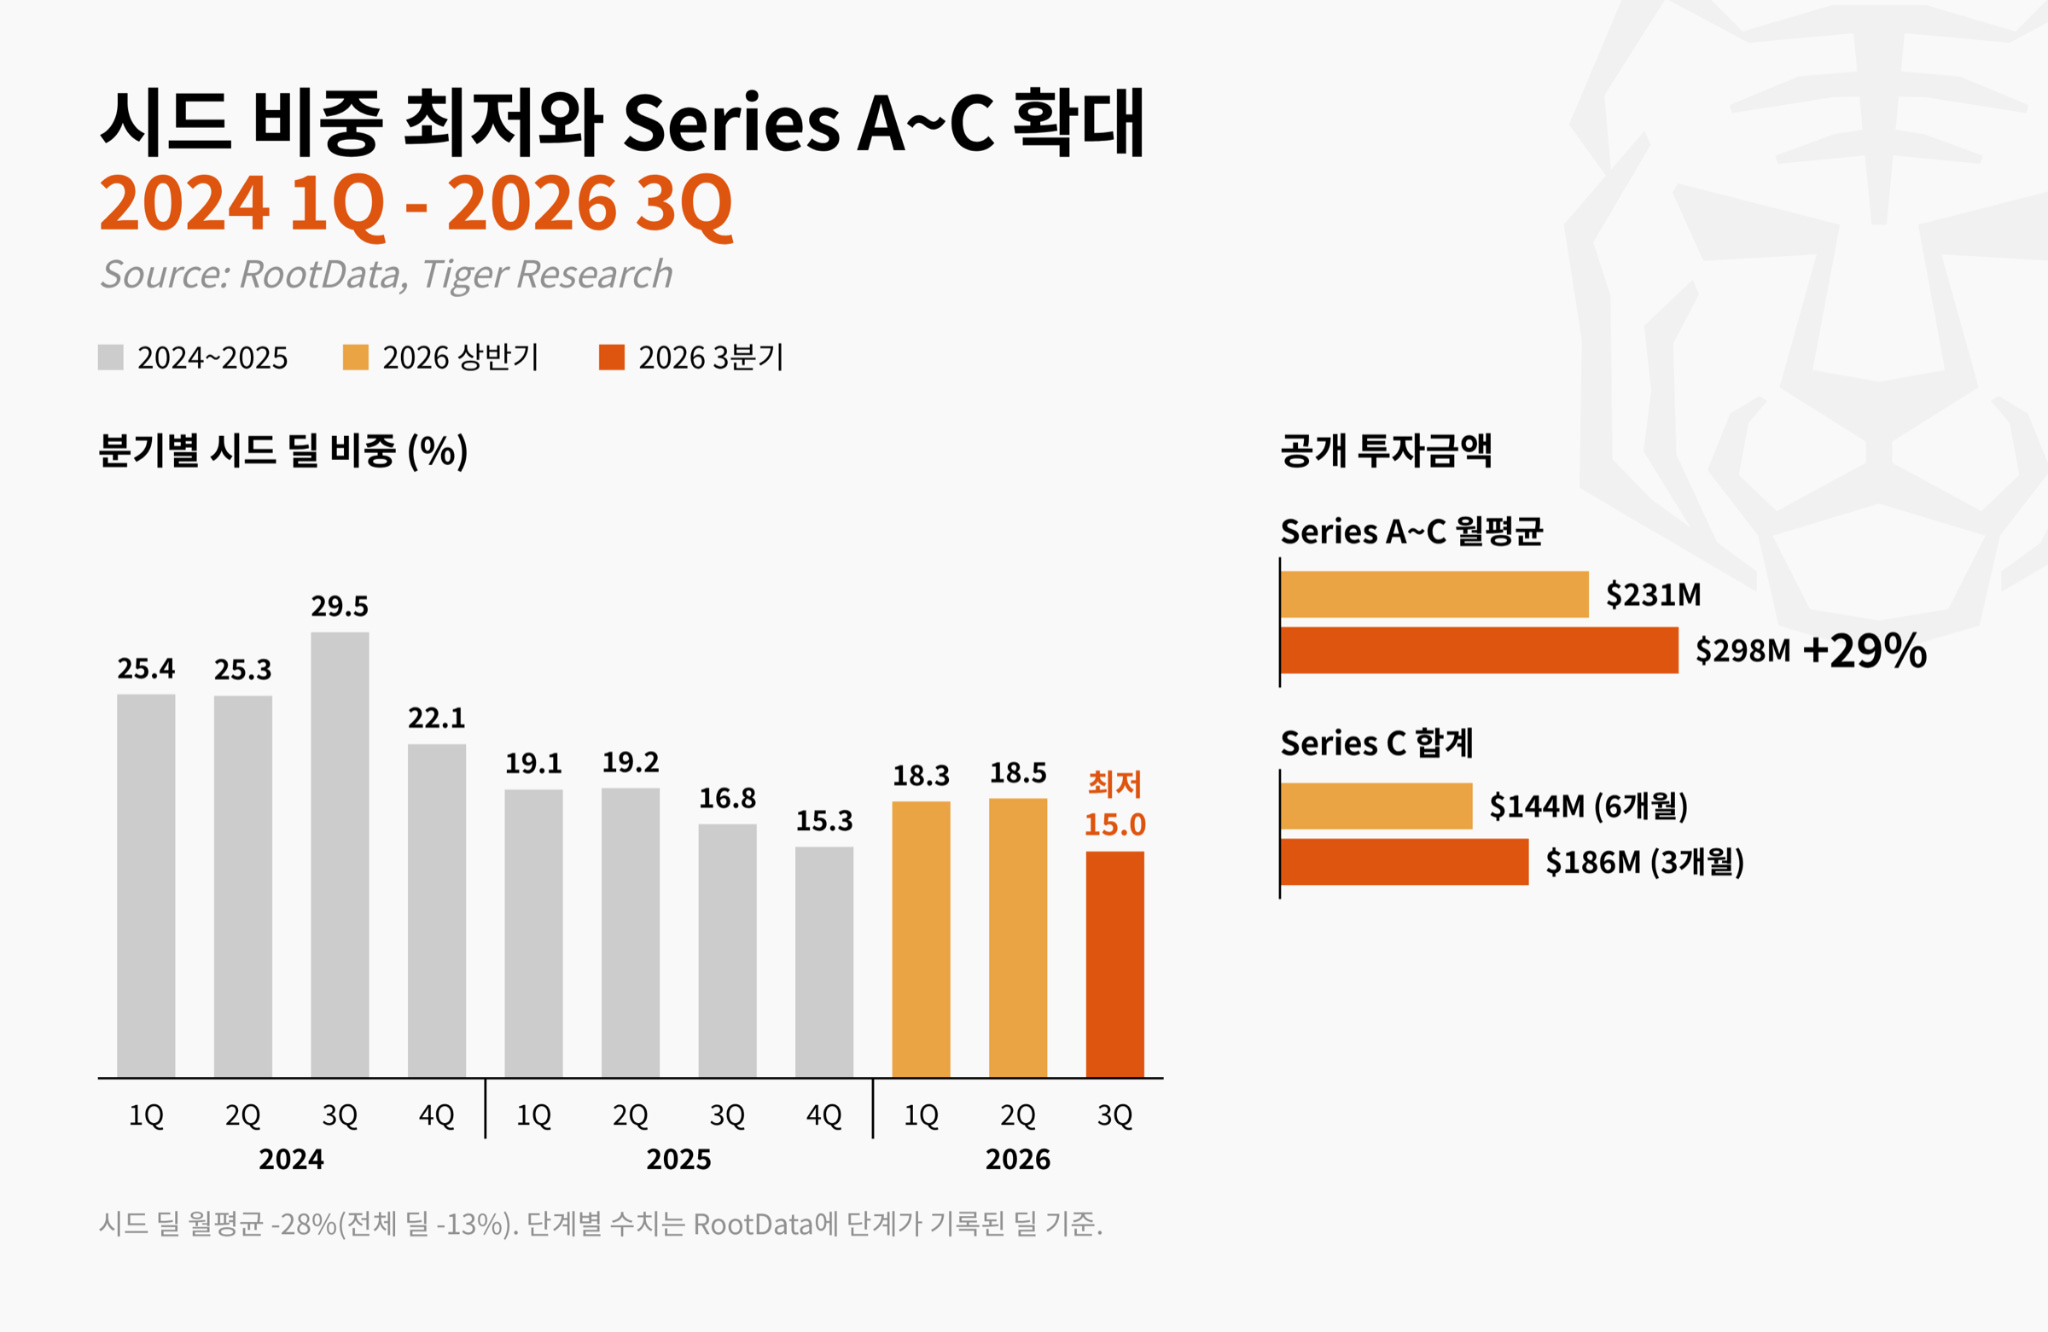
투자자들은 검증되지 않은 위험을 쉽게 떠안지 않았다. 시드로 분류된 딜의 비중은 15.0%로 2024년 이후 분기 기준 가장 낮은 수치를 기록했고, 월평균 시드 딜 건수 역시 28% 감소하여 전체 딜 감소 폭(13%)을 두 배 이상 웃돌았다.
반면 Series A~C의 공개 투자금액은 월평균 29% 늘어났으며, 특히 Series C는 단 석 달 만에 상반기 6개월 전체 금액을 넘어섰다.
초기 단계 투자는 여러 소규모 프로젝트에 자금을 분산하고, 소수의 성공 사례를 통해 높은 수익률을 거두는 방식으로 작동한다. 이러한 투자 구조가 지속되려면 이후 더 높은 밸류에이션으로 지분이나 토큰을 매수해 줄 후속 투자자가 이어져야 한다.
그러나 기업 투자 전반이 신중해진 3분기에는 이러한 후속 투자에 대한 기대감이 약화된 것으로 보인다. 이에 따라 투자자들은 불확실한 초기 프로젝트 대신, 매출과 라이선스로 이미 사업성이 검증된 기업의 확장 라운드에 자금을 집중했다.
3분기 Series C 투자를 유치한 지브스(Jeeves)와 EDX 마켓츠(EDX Markets)가 모두 결제 및 거래 인프라 기업이라는 점도 이러한 흐름을 잘 보여준다. 시장의 투자 기준이 단순한 토큰 발행 일정에서 실질적인 사업 검증으로 옮겨가고 있는 것이다.
2.4. 자금 조달: 전통 지분 투자를 넘어 상장 및 부채 조달 확대
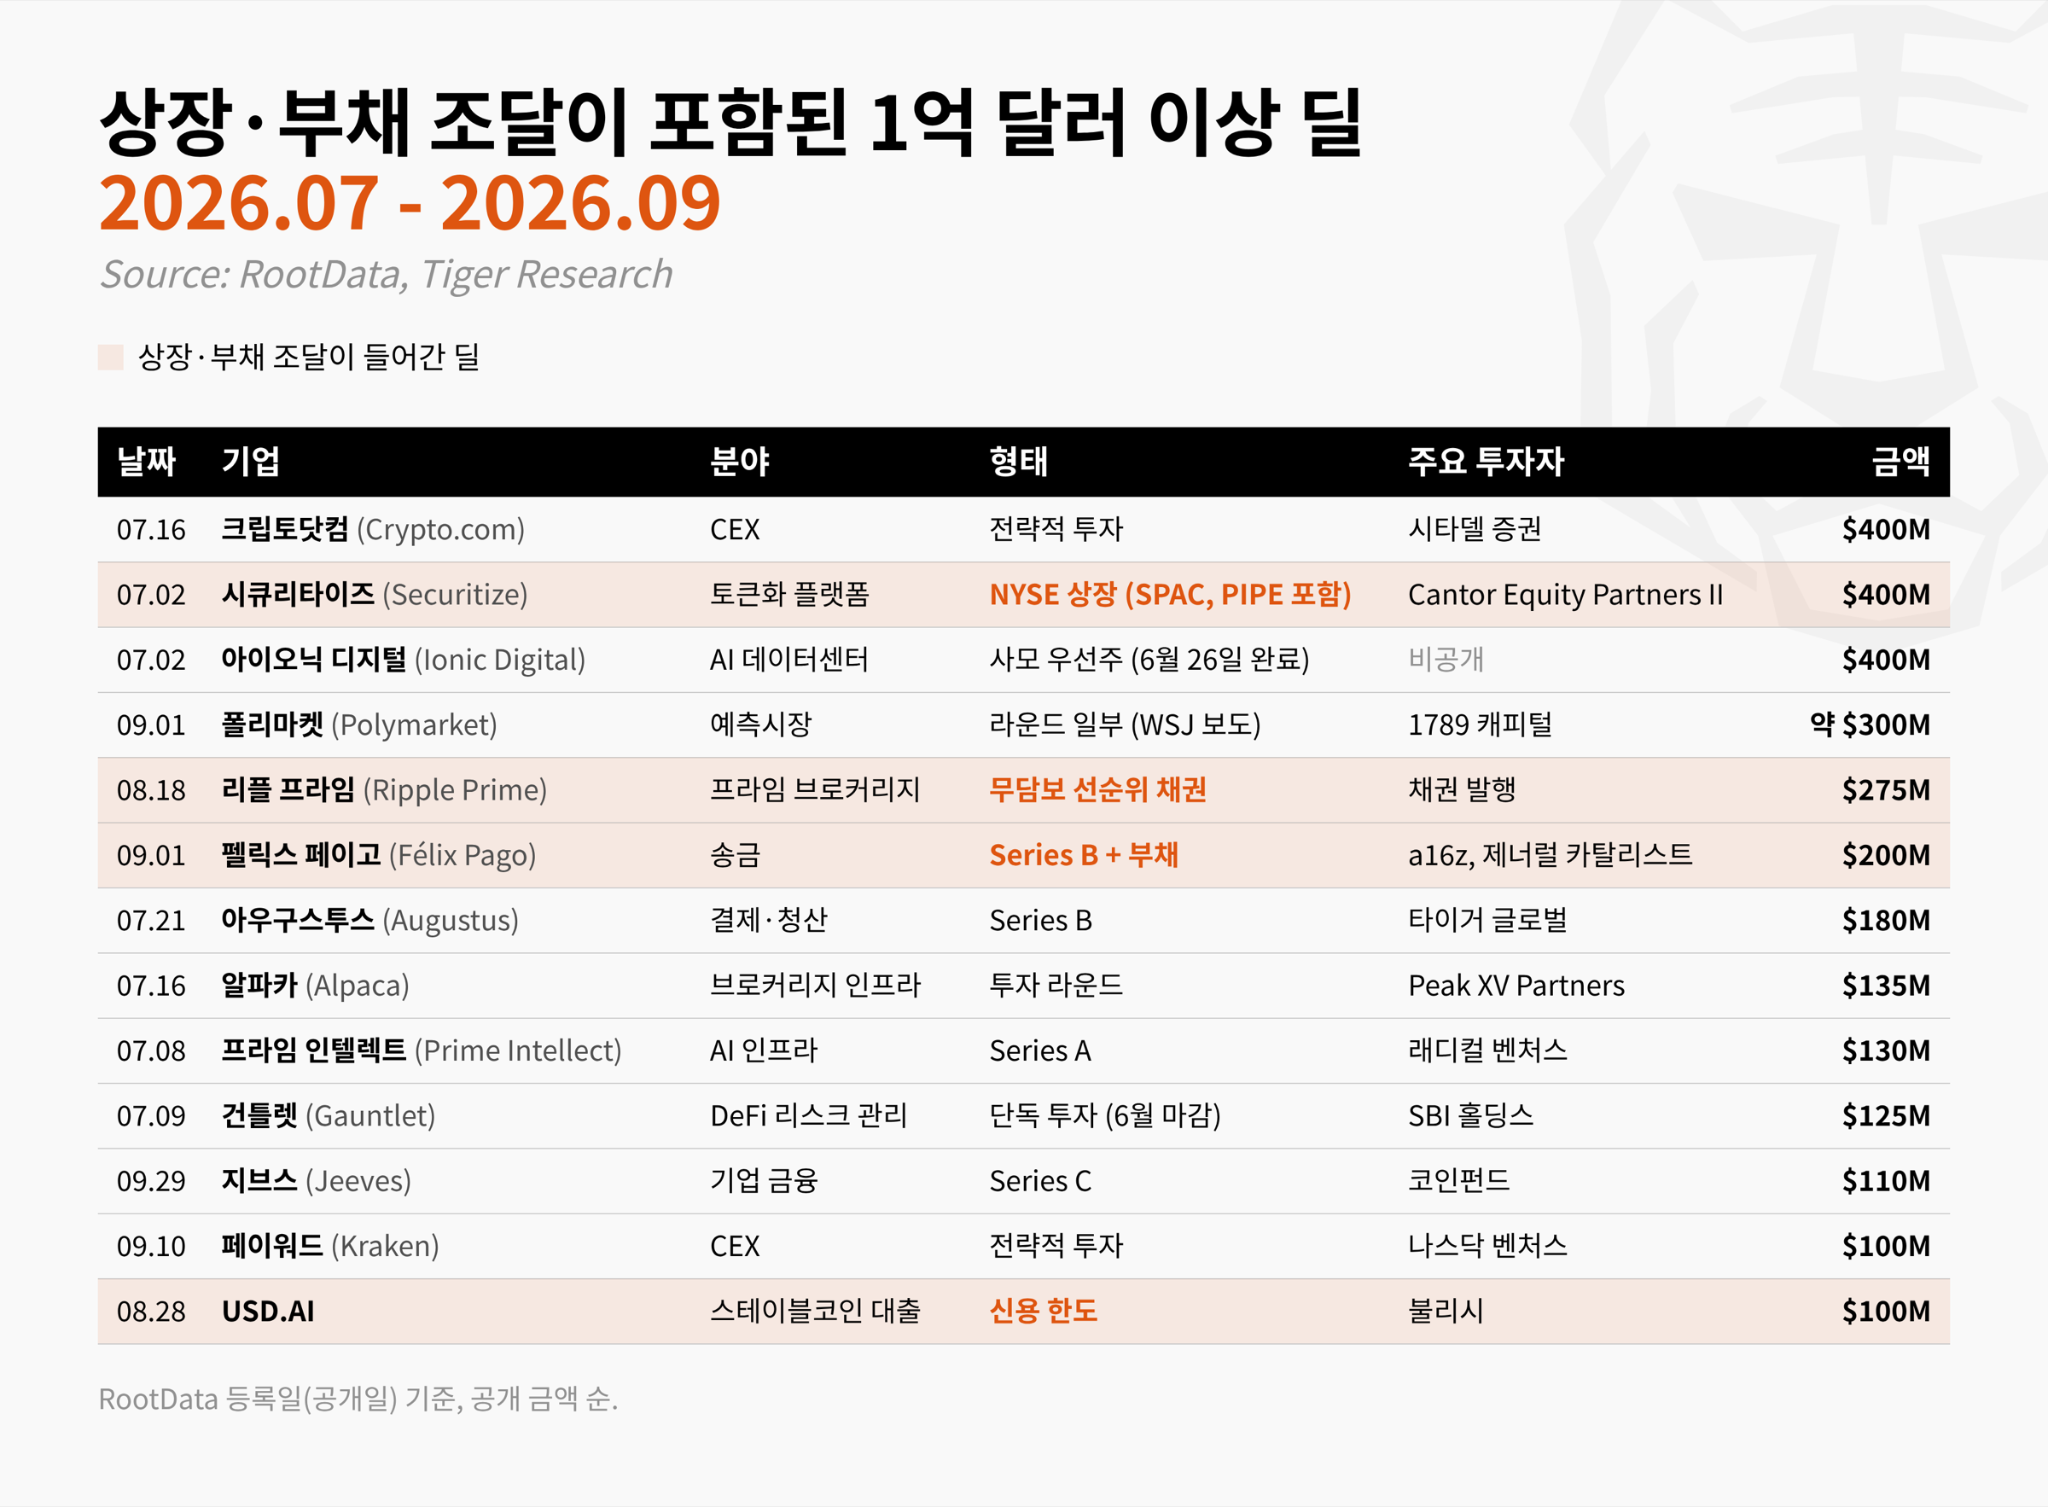
3분기 투자 자본은 이제 벤처 지분 밖에서도 나오기 시작했다. 특히 1억 달러 이상 딜 13건 중 4건이 상장이나 부채라는 점이 인상적이다.
시큐리타이즈(Securitize)는 스팩(SPAC) 합병으로 뉴욕증권거래소에 상장했고, 리플 프라임(Ripple Prime)은 2.75억 달러의 무담보 선순위 채권을 발행했다. 월평균으로 보면 벤처·전략 지분 투자는 24% 줄었지만, 부채 조달은 0.7억 달러에서 1.9억 달러로, 상장 조달은 0.8억 달러에서 1.5억 달러로 늘었다.
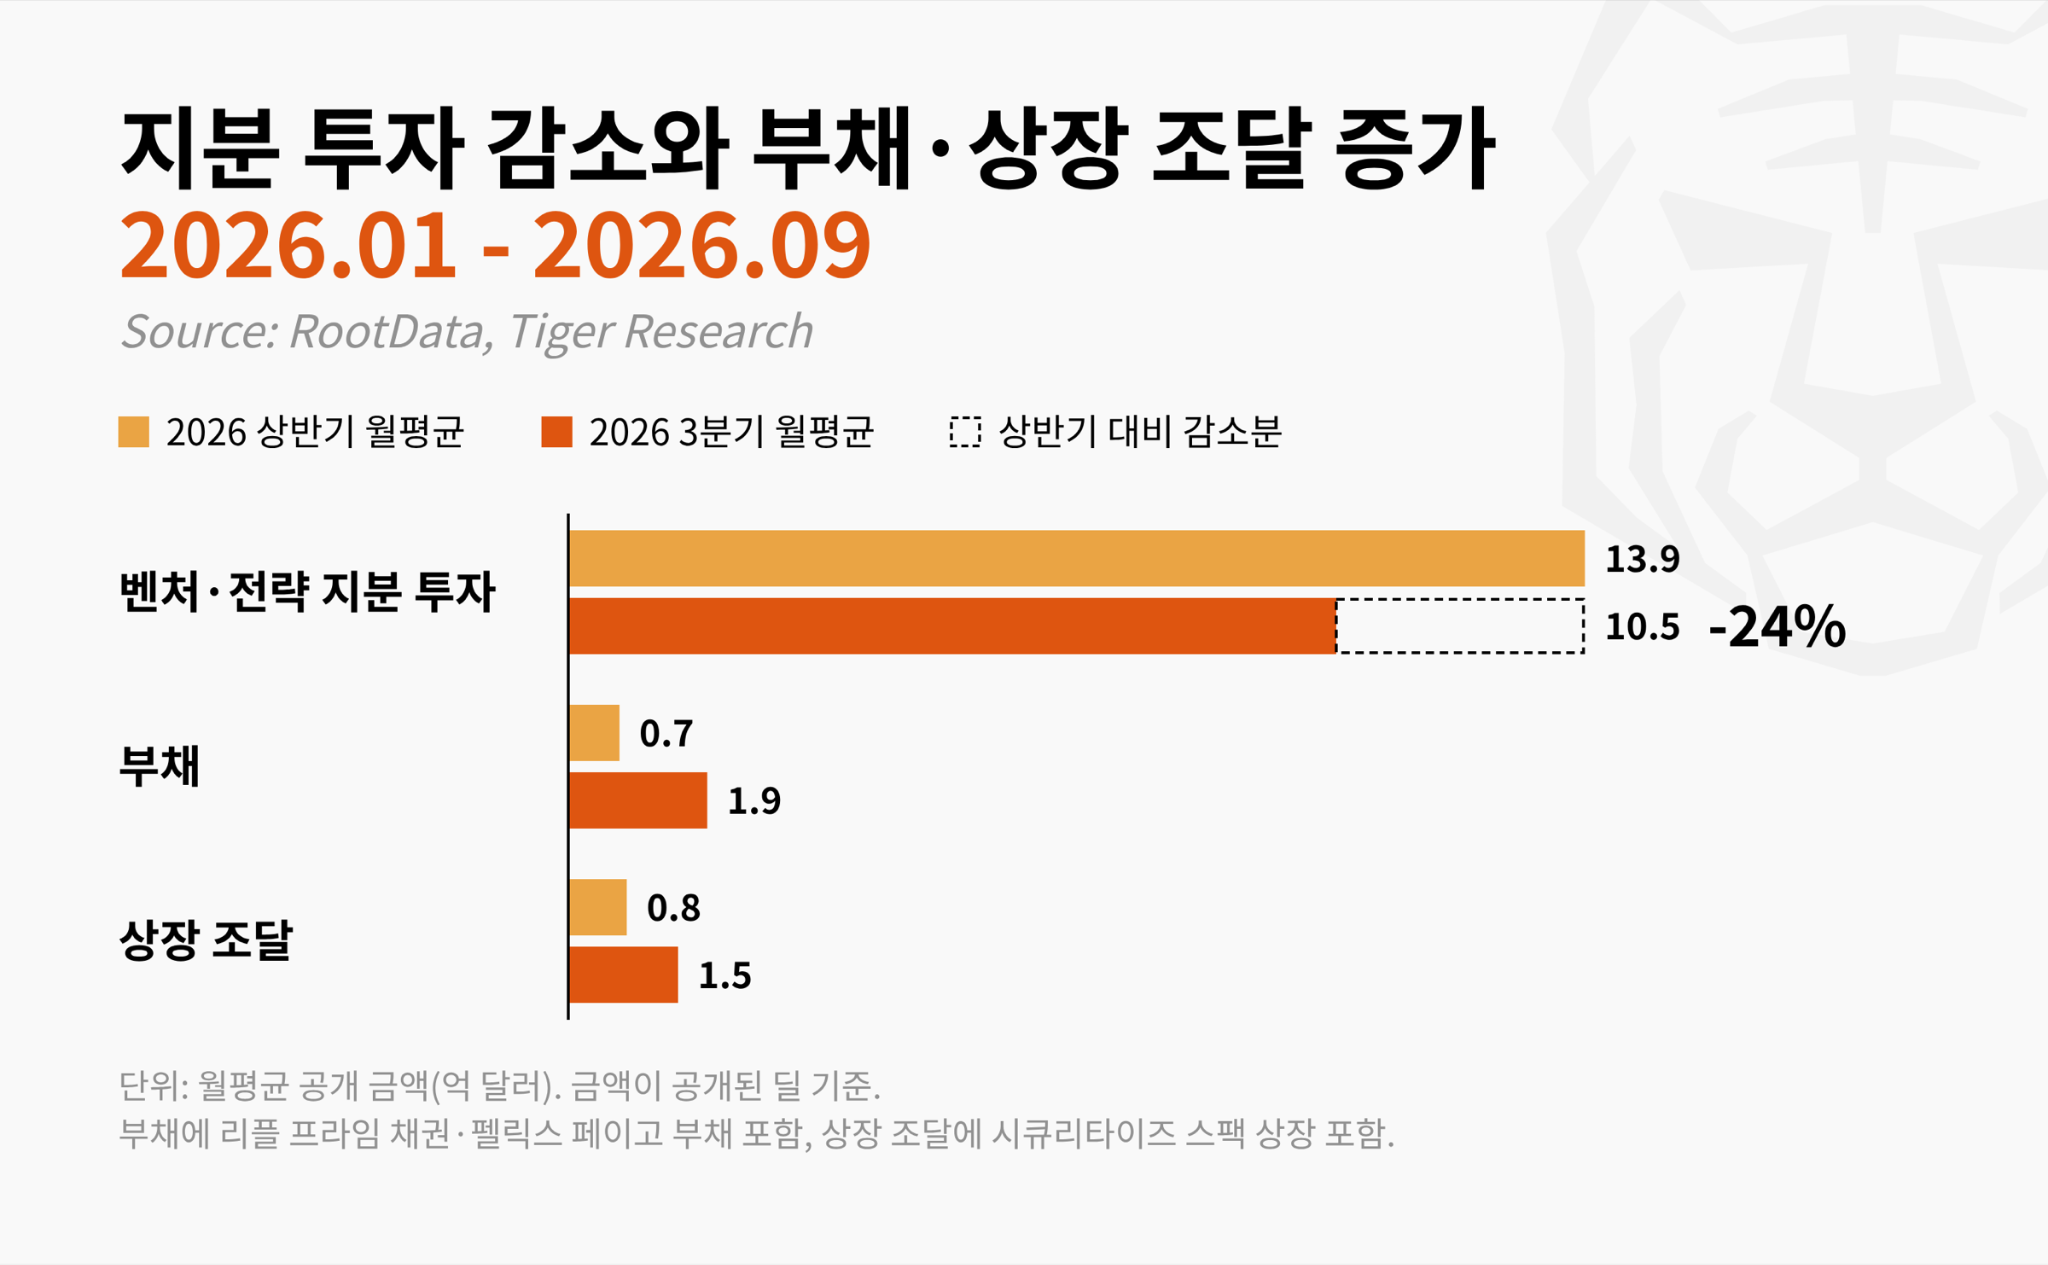
일부 기업은 이제 벤처 투자 없이도 일반 기업처럼 자금을 조달할 수 있게 된 흐름이 보이기에 향후 VC가 맡는 역할은 초기 단계로 좁아질 수 있다.
2.5. 섹터별 동향: 전통 금융 연결 인프라 분야로 자금 쏠림 현상
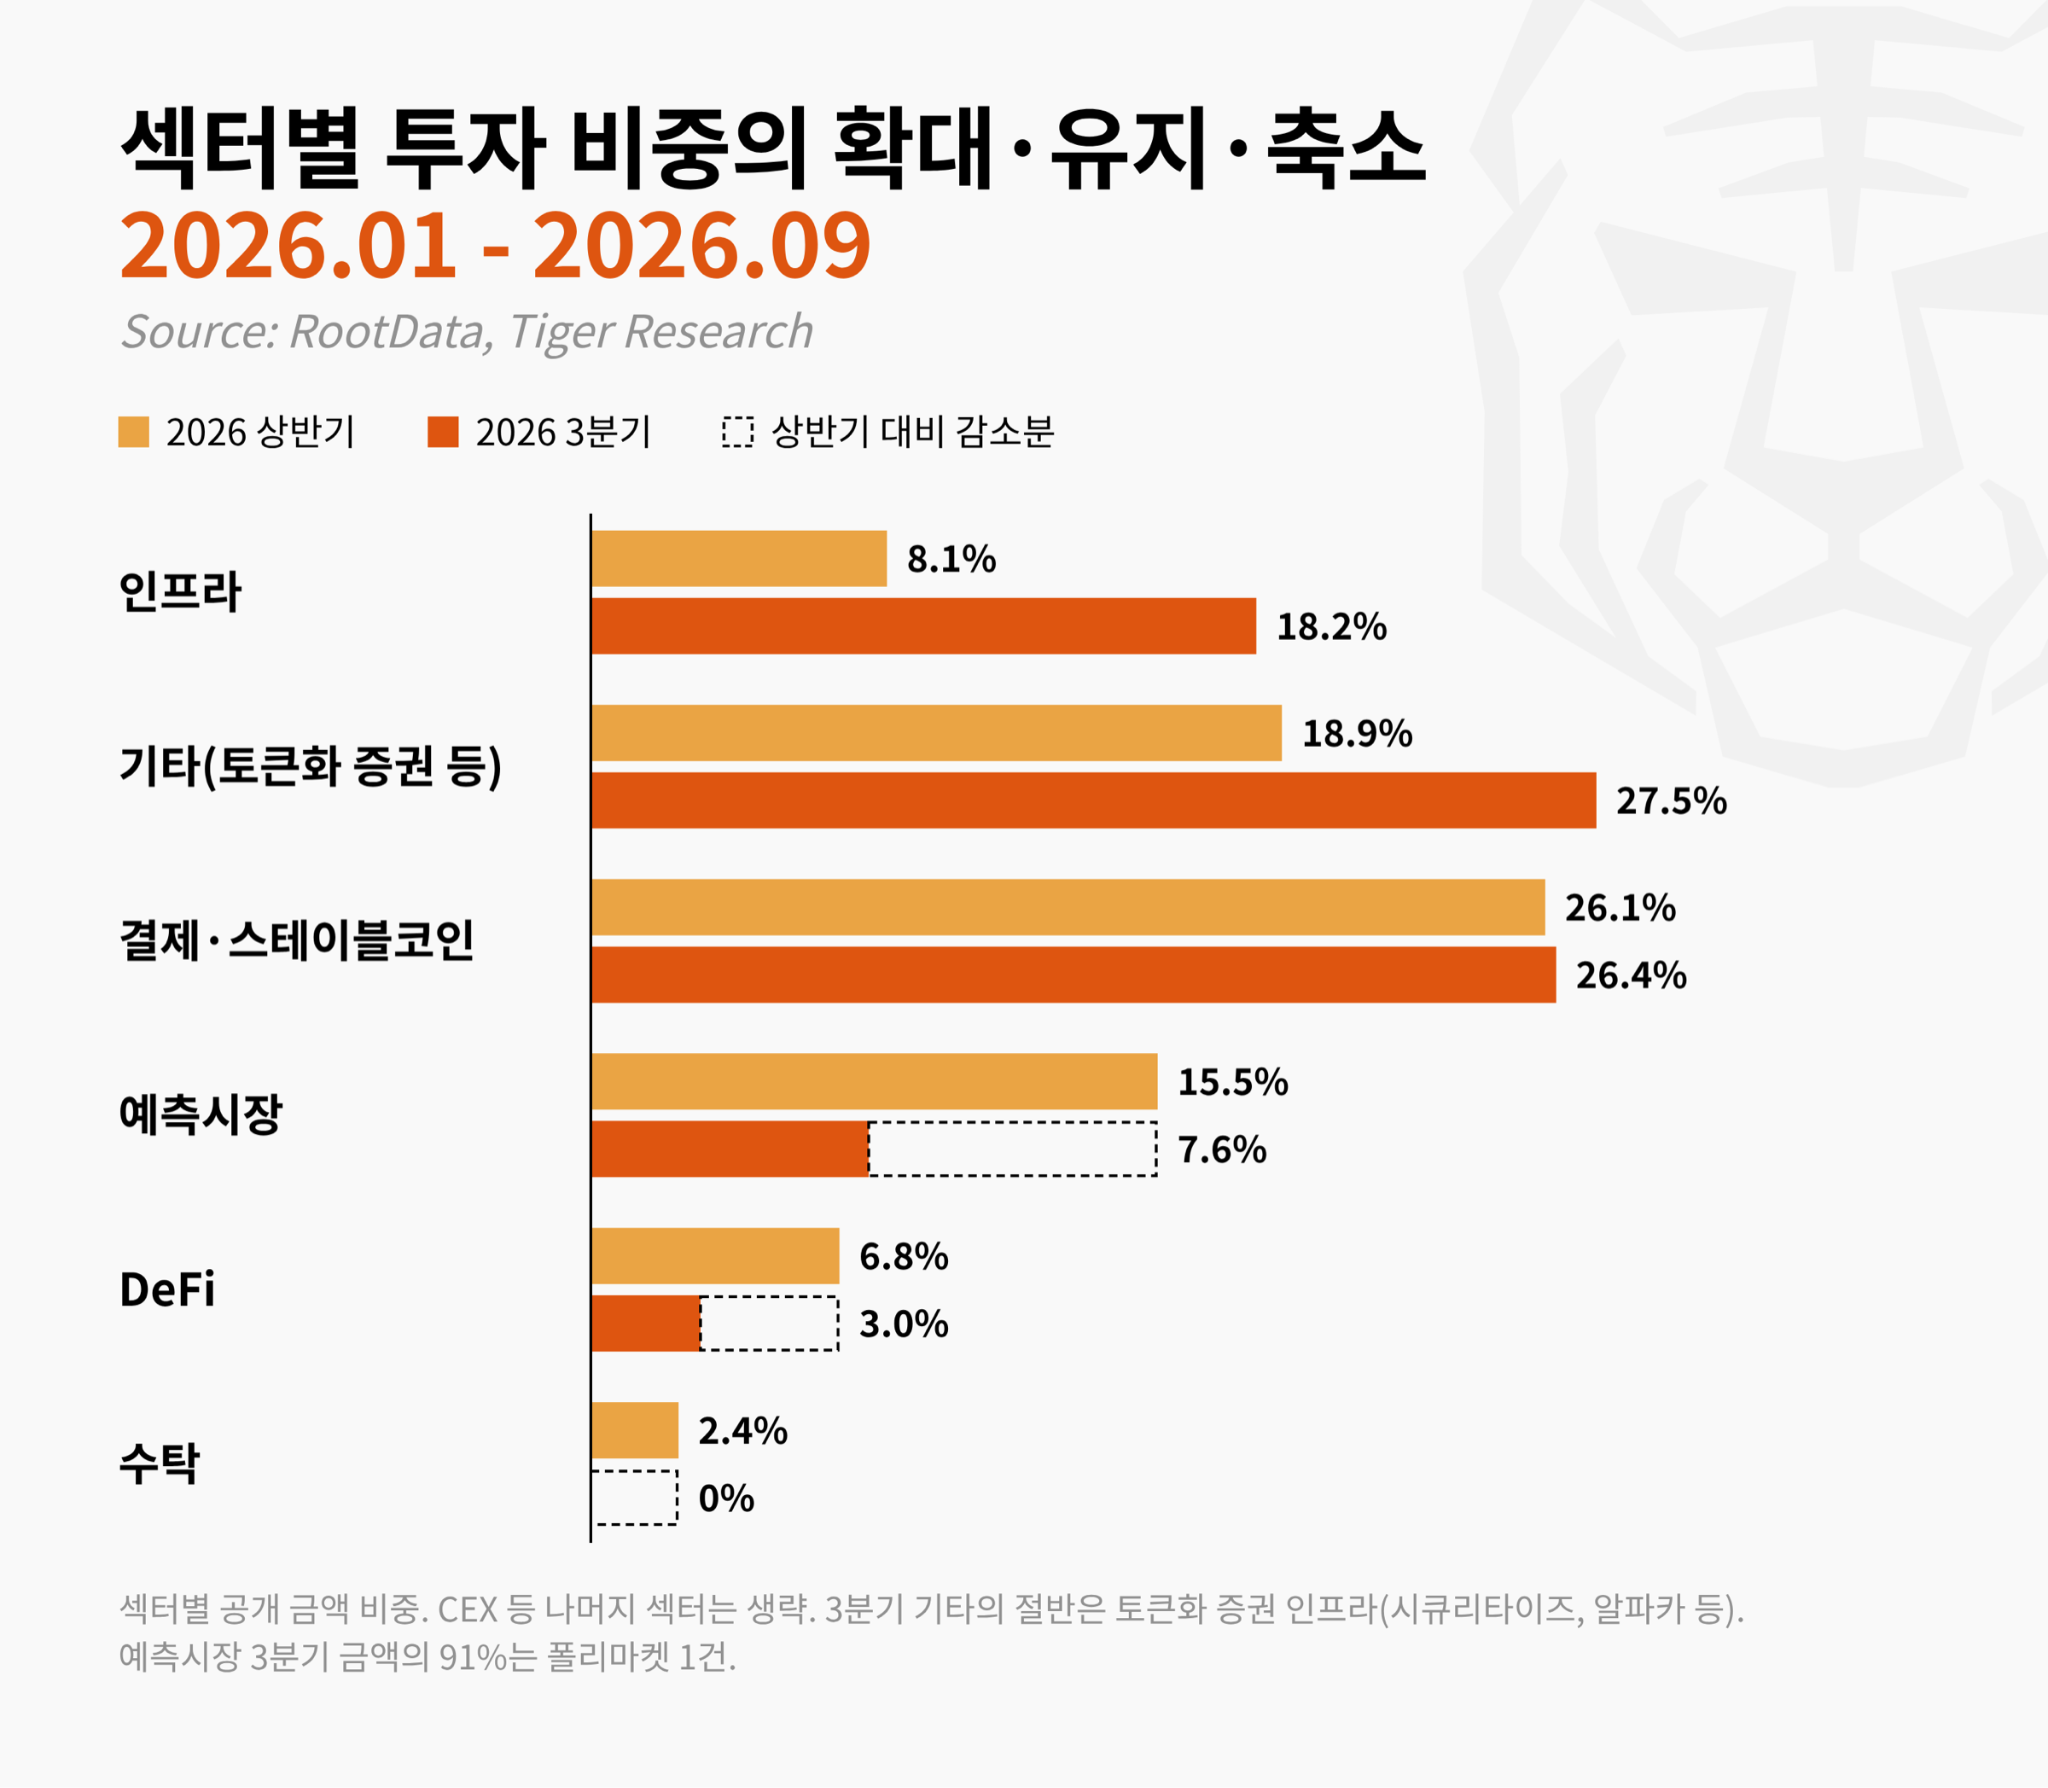
3분기 자금 흐름을 섹터별로 살펴보면, 새로운 레이어1·2 블록체인 프로토콜보다는 기존 금융과 가상자산 생태계를 연결하는 영역에 집중되었다.
인프라 섹터 투자 비중은 상반기 8.1%에서 18.2%로 두 배 이상 증가했으나, 이는 블록체인 메인넷 활성화라기보다 AI 데이터센터로 사업을 전환한 아이오닉 디지털(Ionic Digital)이나 AI 학습 인프라 기업인 프라임 인텔렉트(Prime Intellect) 등 AI 연계 딜이 성장을 주도한 결과다.
아울러 기타 분류로 집계된 자금의 절반가량은 시큐리타이즈(Securitize)와 알파카(Alpaca) 같은 토큰화 증권 인프라 분야로 유입되었으며 스테이블코인만 투자 비중을 유지했다.
반면 기존 금융권과의 접점이 적은 섹터는 자금 유입이 대폭 감소했다. 예측시장 투자액은 3분기 전체의 91%가 폴리마켓(Polymarket, 약 3억 달러) 단 한 건에 집중되었으며, DeFi 섹터 역시 거래 건수 감소와 함께 투자 금액이 71% 급감해 전체의 3.0% 비중에 그쳤다. 그나마 규모가 컸던 DeFi 딜 역시 미국 지역은행들이 참여한 예금 토큰 네트워크 카리 네트워크(Cari Network)였다. 수탁(Custody) 분야 또한 신규 투자 유치 없이 비트고(BitGo)의 NYDIG 트레이딩 부문 인수 등 기존 선두 기업 중심의 세력 재편만 일어났다.
결국 3분기에는 이미 라이선스와 규제 승인을 확보한 선두 기업이나 은행 등 전통 금융기관과 연계된 프로젝트에만 자금이 집중되었다. 가상자산 자체의 신규 생태계를 조성하는 프로젝트보다는, 전통 금융 자본이 크립토 시장으로 진입하는 유통 경로와 인프라 역할을 하는 분야로 투자 중심축이 확연히 이동했다.
3. 투자 시장의 변화에 따른 플레이어별 대응 전략
3분기 가상자산 시장은 가격 반등에도 불구하고 기업 투자로 이어지는 자본의 흐름은 경색된 흐름을 유지했다. 그 대신 자본은 투자 대상을 적극적으로 재편했다. 대형 인수합병보다는 실질적 기능 보강을 위한 소규모 인수가 늘었고, 재무적 리드 투자자보다는 생태계 확장을 목표로 하는 전략적 투자자의 참여가 두드러졌다.
아울러 초기 단계 프로젝트보다는 매출과 라이선스로 사업성을 검증한 기업으로 자금이 쏠렸다. 지난 리포트에서 언급한 ‘통제’와 ‘내실’의 흐름이 이어지는 가운데, 시장 주체별로 준비해야 할 주요 과제를 정리한다.
3.1. 크립토 기업 및 창업자
초기 자금 조달 기간의 장기화 대비: 3분기 시드 라운드 거래 건수는 전체 시장 평균보다 빠르게 감소했다. 다음 투자 라운드를 준비하기 전에 매출 발생, 라이선스 획득, 주요 파트너십 구축 등 구체적인 마일스톤을 확보할 수 있도록 자금 소진율(Runway)을 보수적으로 재산출해야 한다.
전략적 투자의 조건 검토: 거래소 계열 VC 자금은 꾸준히 유입되고 있으나, 특정 거래소나 전용 체인 귀속과 같은 구속 조건이 동반될 수 있다. 이러한 조건이 향후 재무적 투자자(FI) 유치나 기업 매각(M&A) 시 제약 요인으로 작용하지 않을지 사전에 면밀히 검토해야 한다.
규제 대응 및 라이선스 역량 강화: 최근 인수자들은 기업 전체보다 증권 라이선스, 결제 네트워크, 트레이딩 인프라 등 즉시 활용 가능한 기능에 집중하고 있다. 매각이나 파트너십을 모색하는 기업이라면 보유한 핵심 기능과 정합성을 사전에 정의해 둘 필요가 있다.
다양한 자금 조달 수단 활용: 안정적인 현금흐름을 갖춘 기업이라면 지분 희석을 최소화하기 위해 채권 발행이나 신용 한도(Credit Line) 확보 등 전통 금융 방식의 조달 수단을 적극 검토할 수 있다.
3.2. 전통 금융기관 및 일반 기업
인수(M&A)를 통한 시장 진입 전략: 가상자산 관련 신규 사업 추진 시 내부에 인프라를 직접 구축하기보다는, 라이선스와 운영 경험을 보유한 전문 기업을 인수하는 것이 효율적이다. 인프라, 라이선스, 트레이딩 기능 중심의 M&A 사례가 계속해서 늘어나는 추세이다.
실질 거래 조건 기준의 가치 평가: 공개 거래 금액 데이터만으로는 시장 전체의 가치 평가를 정확히 파악하기 어렵다. 특히 자사 사업과의 연계성을 우선시하며, 전문 자문사의 자문을 통해 금액 이상의 시너지를 낼 수 있을지 점검해야 한다.
3.3. 투자자 및 리테일 시장 참여자
투자 유치 소식의 다각적 해석: VC 투자 유치 단신을 무조건적인 매수 신호로 해석하는 것은 지양해야 한다. 과거와 같은 대규모 토큰 판매나 압도적인 시세 차익을 기대하기 어려운 시장 환경임을 인지하고 개인 초기 투자 상방의 제한을 명확하게 인지해야 한다.
펀더멘털 중심의 프로젝트 평가: 토큰 발행 일정이나 단기 호재보다는 기업의 실질적인 매출 구조, 규제 준수 여부, 전통 금융과의 연계성을 중심 기준으로 삼고 평가해야 한다.
현재 가상자산 시장의 변화는 단기적인 기대감을 넘어 ‘실질적 가치’와 ‘실용성’을 증명하는 방향으로 수렴하고 있다. 일부 투자자는 현 시대를 안타깝게 여길 수도 있지만, 산업으로 바뀌는 현재의 흐름은 분명히 건강한 변화라고 할 수 있다.
따라서 각 시장 주체들은 이러한 구조적 변화를 명확히 인지하고, 본연의 경쟁력 강화와 리스크 관리를 통해 다가올 새로운 시장 흐름에 선제적으로 대비해며 산업의 시대를 맞아야할 것이다.
🐯 More from Tiger Research
이번 리서치와 관련된 더 많은 자료를 읽어보세요.데이터 및 방법론
데이터 출처: 2024년 1월부터 2026년 9월까지의 데이터는 RootData API(펀딩 라운드 3,515건)를 기준으로 집계했고, 날짜는 RootData 등록일 기준이다. 6월에 마감됐지만 7월에 공개된 아이오닉 디지털, 건틀렛 거래는 3분기에 포함된다. 3분기 RootData 기록 195건 중 투자가 아닌 기록 2건(로빈후드와 dYdX 랩스의 DEX 출시 제휴, 이더리움 기관 연합체 가입)은 제외해 193건을 분석했다. 기관 참여 비중 차트의 2018~2023년 수치는 지난 리포트(2026년 상반기판)의 수치를 그대로 반영했다.
금액 기준: 본문의 금액은 금액이 공개된 딜의 합계다(3분기 193건 중 112건, 상반기 441건 중 286건). 금액이 공개되지 않은 딜은 합계에 들어가지 않으므로 실제 거래 규모는 본문 수치보다 크다. RootData에 9,000만 달러로 기록된 레이븐(Raven) 라운드는 원문 확인 결과 투자액이 아니라 기업가치여서 금액에서 제외했다.
M&A 금액: M&A 공개 금액과 공백 비중(83%)은 RootData에 금액이 기록된 거래만 집계한 수치다. 서클-타자페이(4억 달러, SEC 공시)와 미래에셋-코빗(약 1,414억 원)처럼 금액이 공개됐지만 RootData에 기록되지 않은 거래는 본문에 따로 표기했다. 3분기 M&A 규모 비교에는 아키텍트 파트너스의 분기 집계를 참고했다.
자금 유형: M&A는 RootData 라운드 유형 기준이다. 상장 조달은 IPO, 상장 후 조달과 시큐리타이즈 상장, 부채는 Debt Financing과 리플 프라임 채권, 펠릭스 페이고의 부채 부분, 토큰 판매는 OTC와 Public Sale이며, 나머지를 벤처·전략 지분 투자로 분류했다. 지분 투자에는 기존 주주의 지분 매입(예: 상반기 하나금융과 삼성증권의 두나무 지분 매입)도 포함된다.
상반기와 3분기 비교: 기간 길이가 달라(6개월, 3개월) 건수와 금액은 월평균으로 환산해 비교했다. 상반기 수치는 RootData의 사후 데이터 보정을 반영해 재산출했다(딜 441건, 기존 435건).
라운드 단계: Seed, Series A~C 등 단계별 수치는 RootData에 단계가 기록된 딜만 집계했다(3분기 193건 중 143건). 예를 들어 파셋의 Series C, 아우구스투스의 Series B는 RootData에 단계가 기록되지 않아 단계별 수치에서 빠졌다.
섹터 분류: RootData 프로젝트 태그를 기준으로 비즈니스 모델이 더 구체적인 섹터를 우선하는 순서(예측시장 > CEX > 수탁 > 결제·스테이블코인 > DeFi > 게임 > NFT > 소셜·엔터테인먼트 > 인프라)로 딜마다 하나의 섹터를 배정했다. 태그가 없는 대형 딜은 사업 내용을 확인해 수동으로 분류했고, 어느 섹터에도 해당하지 않는 딜은 기타로 집계했다.
기관 참여 딜: RootData에서 기업 및 기관 엔티티로 분류한 투자자가 1곳 이상 참여한 거래를 의미한다(지난 리포트의 ‘전통 금융기관 참여 딜’과 동일한 기준이다).
전통 금융기관 직접 참여 딜: 은행, 증권사, 자산운용사, 거래소 운영사, 결제 네트워크, 신용평가 및 데이터 기업, 전통 금융권 마켓메이커와 해당 벤처 조직이 1곳 이상 참여한 거래를 의미한다. RootData에 투자자 정보가 없는 딜은 집계되지 않으므로 이 비중은 보수적인 수치다. 예를 들어 상반기 하나금융과 삼성증권의 두나무 지분 인수, 3분기 미국 지역은행들의 카리 네트워크 투자는 투자자 정보가 없어 이 집계에서 빠졌다. 키워드로 걸러낸 투자자는 한 곳씩 확인했고, 페이팔, 스트라이프, 로빈후드, 님(Nium) 같은 핀테크 기업은 전통 금융기관에서 제외했다.
주요 딜 검증: 본문에 명시된 3분기 주요 딜은 각 기업의 보도자료, 공시 및 주요 언론 보도를 통해 교차 검증했다. 인수 계약 단계인 거래(S&P 글로벌-오픈제플린, 나스닥-레벨 마켓츠, 서클-타자페이)는 아직 종결 전이다.
시장 지표: 비트코인 가격과 분기 수익률은 바이낸스 BTC/USDT 일봉 종가(UTC) 기준이다. 크립토 공포·탐욕 지수는 Alternative.me, 미국 현물 비트코인 ETF 순유출입은 SoSoValue 집계(Investing.com 인용)를 따랐다. CLARITY Act 표결과 SEC 예외 조치는 미 상원 표결 기록과 SEC 발표 보도를 기준으로 했다.
About RootData
RootData는 2022년 초 출시된 Web3 자산 데이터 플랫폼으로, 크립토 투자자와 창업자를 위한 체계적인 투자·펀딩 데이터베이스를 제공한다. 현재 월간 340만 건 이상의 검색 요청을 처리하며 200만 명 이상의 크립토 사용자가 활용하고 있다. RootData의 데이터와 리서치는 월스트리트저널(The Wall Street Journal), 코인텔레그래프(Cointelegraph), 바이낸스 리서치(Binance Research), 더 블록(The Block) 등 주요 미디어와 기관에서 인용되고 있다.
Disclaimer
이 보고서는 신뢰할 수 있는 자료를 바탕으로 작성되었습니다. 그러나 정보의 정확성, 완전성, 그리고 적합성을 명시적으로나 암시적으로 보증하지 않습니다. 당사는 본 보고서나 그 내용을 이용함에 따른 모든 손실에 대해 책임을 지지 않습니다. 이 보고서의 결론과 권고사항, 예상, 추정, 전망, 목표, 의견 및 관점은 작성 당시의 정보를 바탕으로 하며 예고 없이 변경될 수 있습니다. 또한 타인 및 타조직의 의견과 일치하지 않거나 반대될 수 있습니다. 이 보고서는 정보 제공의 목적으로 작성되었으며, 법률, 사업, 투자, 또는 세금에 관한 조언으로 간주되어서는 안 됩니다. 또한 증권이나 디지털 자산에 대한 언급은 설명을 위한 것일 뿐, 투자 권고나 투자 자문 서비스 제공을 제안하는 것이 아닙니다. 이 자료는 투자자나 잠재적 투자자를 대상으로 하지 않았습니다.


