
Key Takeaways
JP모건은 하루 12조 달러가 오가는 세계 최대 달러 결제 은행이고, 블록체인 사업부 키넥시스에서 이 결제를 24시간 처리하는 상품을 만들고 있다.
기업이 밤낮없이 돈을 옮기는 블록체인 예금계좌(BDA)가 가장 많이 쓰이지만, 하루 거래액은 많아야 35억 달러로 전체 결제의 0.03%에 불과하다.
예금을 코인으로 바꾼 JPM 코인은 출시 후 48번 움직였을 뿐이고, 몇 시간 단위로 돈을 빌려주는 서비스는 2022년 이후 실적을 밝히지 않았다.
반면 펀드를 토큰으로 만든 JLTXX에는 두 달 만에 8억 달러가 모였는데, 스테이블코인 발행사가 준비금을 넣었을 가능성이 크다.
성과는 아직 작지만, JP모건은 이미 가진 결제 고객과 예금을 발판으로 블록체인 사업을 조금씩 넓히고 있다.
1. 키넥시스: 하루 12조 달러 결제 은행의 블록체인 사업부
JP모건은 하루 약 12조 달러 규모의 자금과 120개 통화를 처리하는 세계 최대의 달러 결제 은행이다. 결제사업부 매출은 2025년 사상 최대치인 193억 달러를 기록한 데 이어, 2026년 3분기에도 기업투자은행(CIB) 부문 내 최대 매출을 달성하며 그룹의 핵심 수익원 역할을 확고히 하고 있다.
최근 JP모건은 이처럼 방대한 결제 업무를 24시간 자동화하고 효율성을 높이기 위해 핵심 결제망을 블록체인 기반으로 적극 전환하고 있으며, 그 중심에 키넥시스(Kinexys)가 있다.
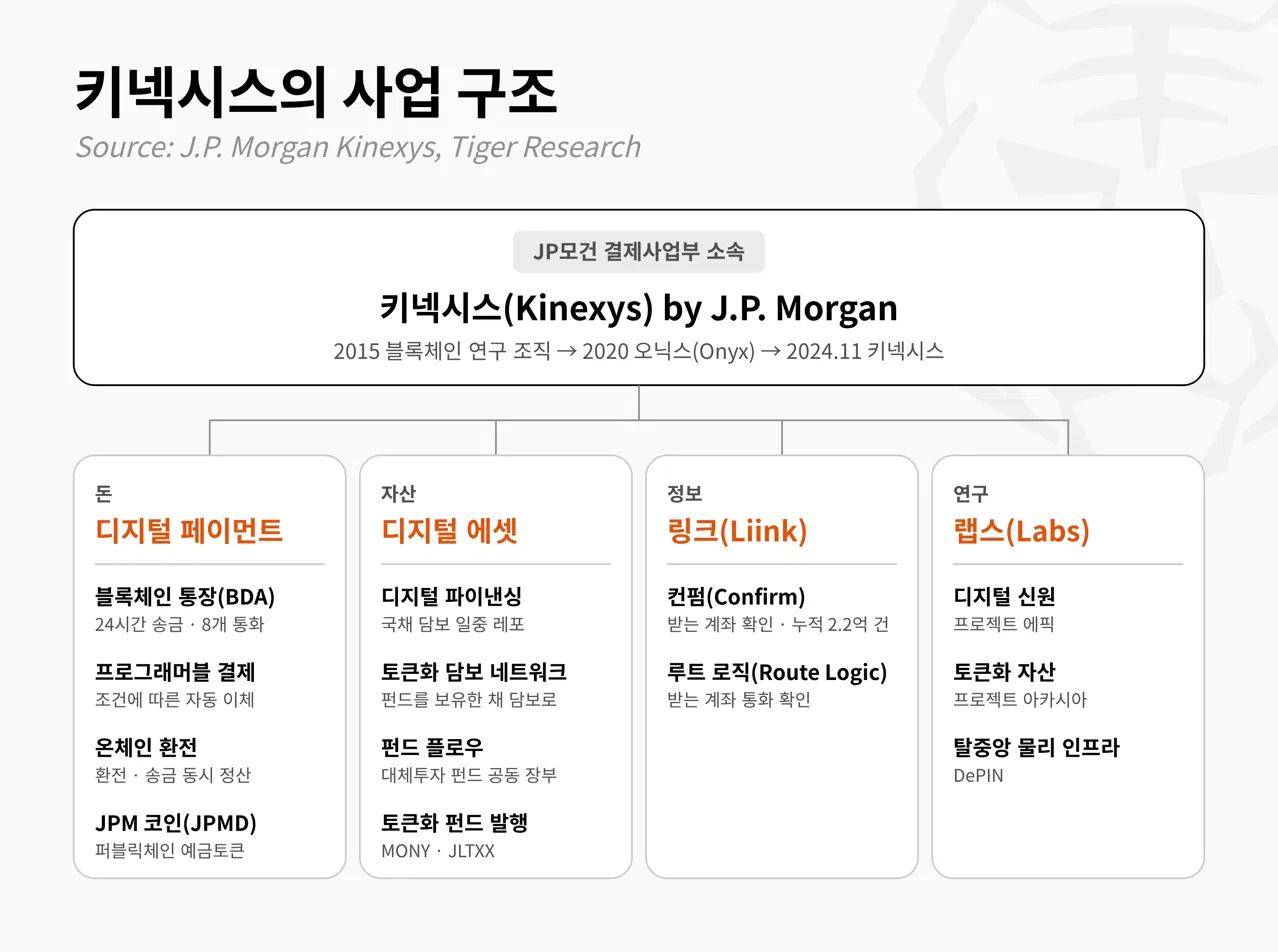
키넥시스(Kinexys)는 하나의 내부 사업부이자 주요 플랫폼이다. 2015년 블록체인 연구 조직으로 출발해 2024년 11월 현재의 사명으로 변경된 오래된 사업부이다.
키넥시스의 목표는 "언제나 켜져 있고, 프로그래밍할 수 있는" 금융 인프라를 구축하는 것이다. 하나의 토큰화가 아닌 전체를 받드는 인프라 위에서 예금과 자산이 단일 장부에서 24시간 오가며 사전 설정된 조건에 따라 자동 정산되는 구조다.
키넥시스는 핵심 결제망과 디지털 자산 토큰화부터 링크(Liink) 및 랩스(Labs)를 통한 기능 확장까지, 자체 체인을 기반으로 전 과정을 지원하는 올인원(All-in-one) 종합 인프라다.
2. BDA: 24시간 정산되는 예금계좌
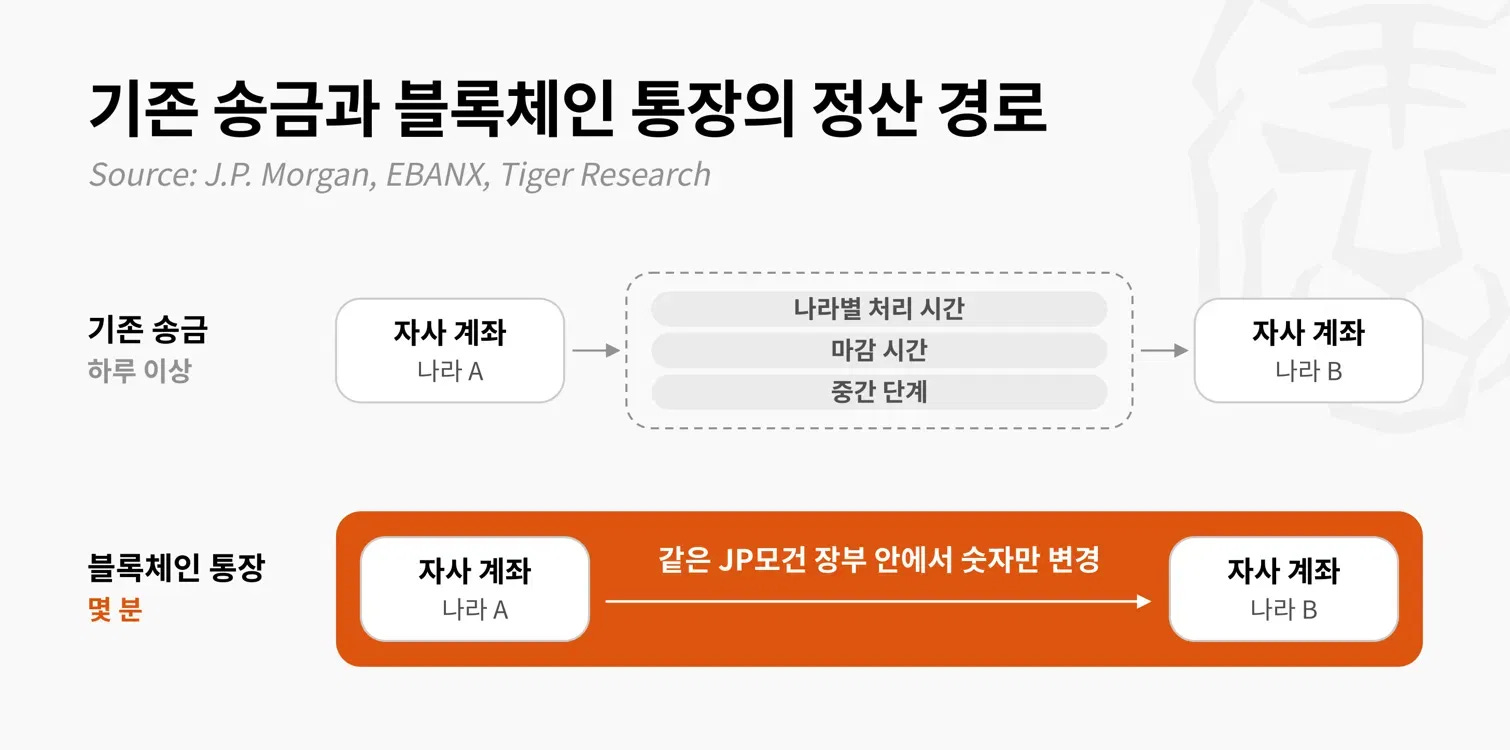
키넥시스의 메인 서비스는 BDA(Blockchain Deposit Account)다. JP모건이 운영하는 블록체인 위의 예금계좌로, 기업이 은행 영업시간에 묶이지 않고 24시간 돈을 옮기고 정산하도록 만든 상품이다.
이를 가능하게 하는 것은 장부 구조다. BDA끼리는 JP모건이 운영하는 같은 장부 안에서 숫자만 바뀌기 때문에, 은행 영업시간을 기다리지 않고 밤이나 주말에도 바로 정산된다. 여기에 조건이 맞으면 스스로 돈을 옮기는 자동 이체와 환전 서비스도 가능하다.
대표적인 사례가 결제기업 EBANX다.
EBANX는 키넥시스의 BDA를 통해 나라별 처리 시간과 중간 단계로 하루 이상 걸리던 20여 개국 간 자사 계좌 이체 과정을 몇 분으로 단축했다. JP모건 장부 내 실시간 정산으로 송금 시간이 몇 분으로 단축되고 시차와 관계없이 입금 확인이 가능해져, 계좌별 예비 자금을 줄일 수 있게 됐다.
BDA 거래액은 2025년 키넥시스가 MIT 디지털화폐 이니셔티브와 함께 낸 보고서에 따르면, BDA의 하루 거래액은 10억 달러 이상이었다. 당시 키넥시스 전체 하루 거래액은 20억 달러 이상으로, BDA가 절반을 차지할 만큼 가장 주요한 기능이다.
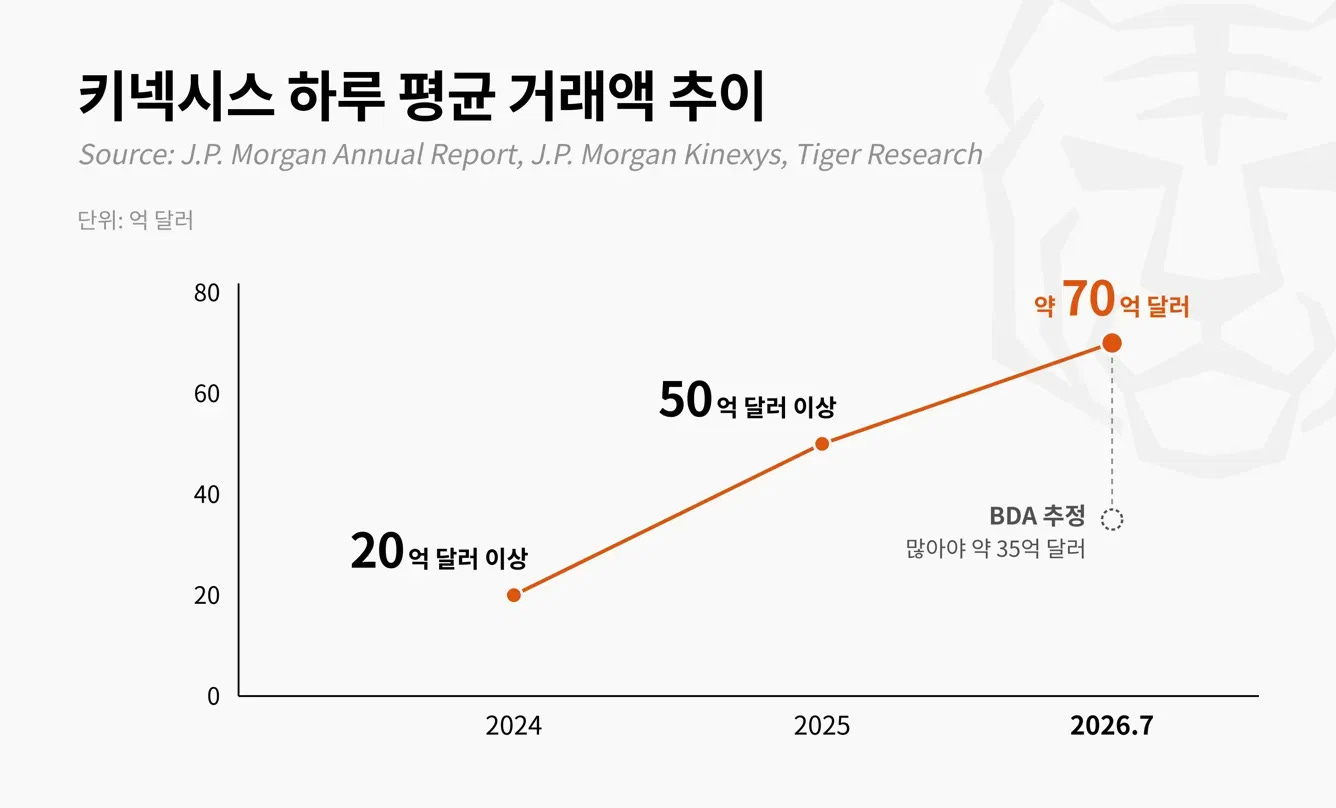
이후 JP모건이 BDA의 실적을 별도로 공개하진 않았으나, 키넥시스의 전체 거래 규모는 꾸준한 성장세를 보였다. 하루 평균 거래액은 2025년 50억 달러 이상에서 2026년 7월 약 70억 달러로 늘었다. 2025년 1월처럼 BDA가 전체의 절반가량을 차지한다고 보면 지금 BDA의 하루 거래액은 많아야 약 35억 달러로 추정할 수 있다.
레포까지 합친 숫자로 봐도 JP모건 전체 결제 규모에 비하면 아직 작다. 키넥시스 전체 하루 거래액 70억 달러는 결제사업부 하루 처리액(약 12조 달러)의 약 0.06%이고, BDA 추정치(약 35억 달러)로 보면 약 0.03%다.
BDA는 이미 실제 기업 자금이 오가는 상용 서비스인 것은 맞다. 다만 JP모건 전체 결제 규모와 비교하면 아직 일부 기업이 계열사 간 자금을 옮기는 데 주로 사용하는 초기 단계에 가깝다. 그럼에도 거래액이 지속해서 늘어나며 서비스의 효용성을 증명해 나가고 있다.
3. JPM 코인(JPMD): 퍼블릭체인으로 나간 예금
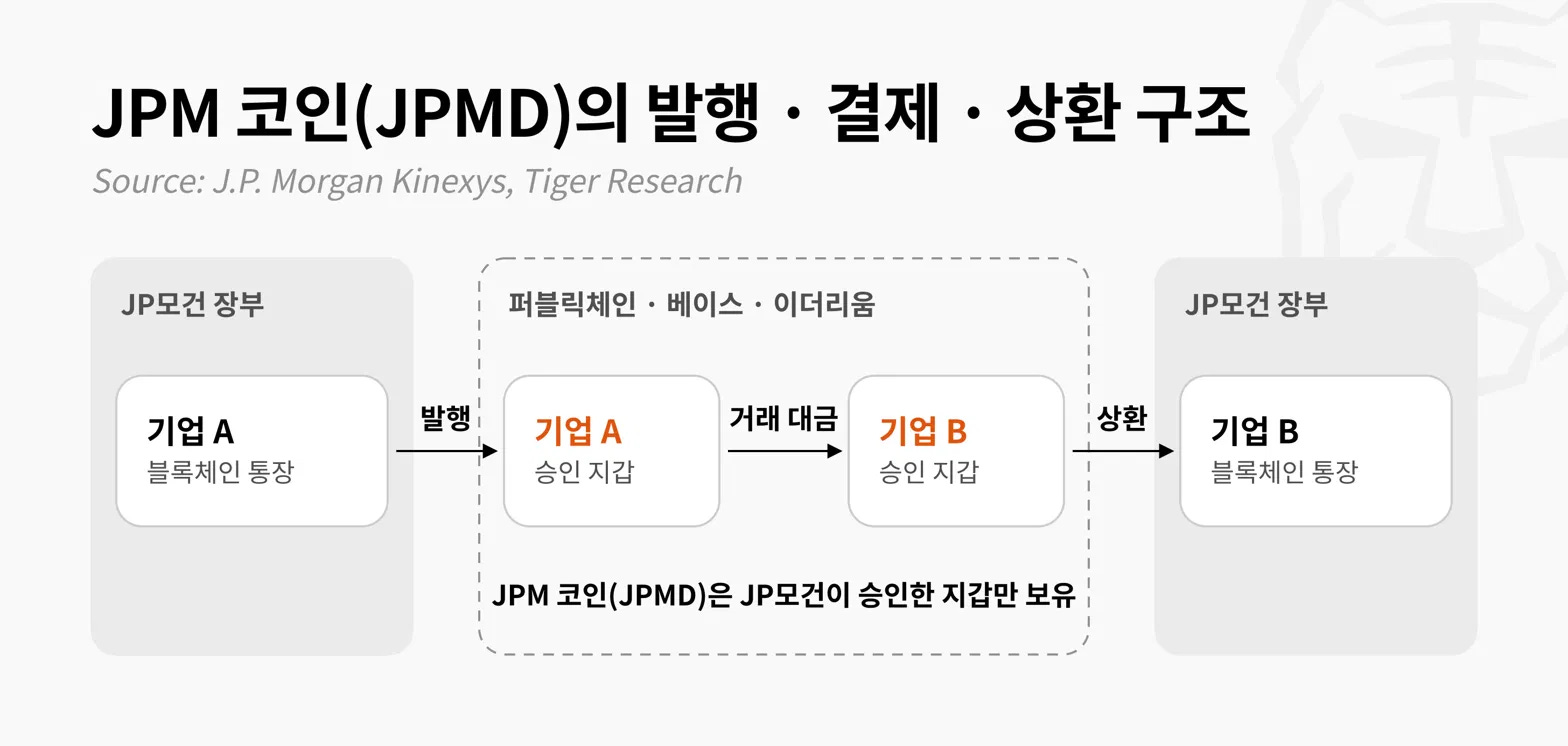
JPM 코인(JPMD)은 BDA의 예금을 퍼블릭체인 토큰으로 바꾼 것이다. JP모건 고객끼리만 쓰던 예금을 은행 밖 블록체인에서도 쓰게 하려고 하는 것이다.
사용 방식은 기업은 BDA 잔액으로 JPM 코인을 발행해 베이스나 이더리움에서 거래 대금을 치르고, 다 쓰면 다시 BDA로 상환한다. 다만 아무나 가질 수는 없고, JP모건이 승인한 지갑만 보유할 수 있다.
JP모건이 노리는 효과는 퍼블릭체인 위 거래를 은행 예금으로 바로 정산하는 것이다.
지금까지 기관이 퍼블릭체인에서 달러로 대금을 치르려면 주로 스테이블코인을 써야 했기 때문이다. 출시 때 시험에 참여한 B2C2도 같은 이유로 "규제받는 달러 예금의 신뢰를 갖춘 실시간 온체인 정산"을 기대했다. 다만 JP모건은 이로 인한 비용 절감 효과를 수치로 내놓지 않았다.
온체인 데이터 확인 결과, 체인별 JPMD의 발행 및 사용 현황은 다음과 같다.
베이스(Base): 2025년 6월 첫 발행 이후 이체 건수는 48건에 불과하며, 2026년 2월 20일 이후로는 거래가 전혀 없다. 11월 3일 기준 발행 잔액은 약 100만 달러로, 같은 체인의 USDC 발행량(약 43억 달러) 대비 0.02% 수준에 그친다.
이더리움(Ethereum): 이후 출시된 이더리움 버전은 단 한 건도 발행되지 않았으며, 초기 시험 참여사 외에 실사용 사례로 확인된 고객도 없다.
하지만 기대와 달리 실제 활용 사례는 없다고 봐도 무방하다. JPM 코인은 2025년과 2026년에 걸쳐 발행되었으나, 실제 상용화 단계에서는 아직 적극적으로 활용되지 못하고 있다. 다만 BDA 역시 실질적인 유즈케이스가 정착하기까지 약 3년이 걸렸음을 고려할 때, JPM 코인 또한 이제 막 걸음마를 뗀 단계로 내년 초부터 본격적인 활용 사례가 나타날 것으로 기대된다.
4. 디지털 파이낸싱: 차입 금리 56% 낮춘 일중 레포
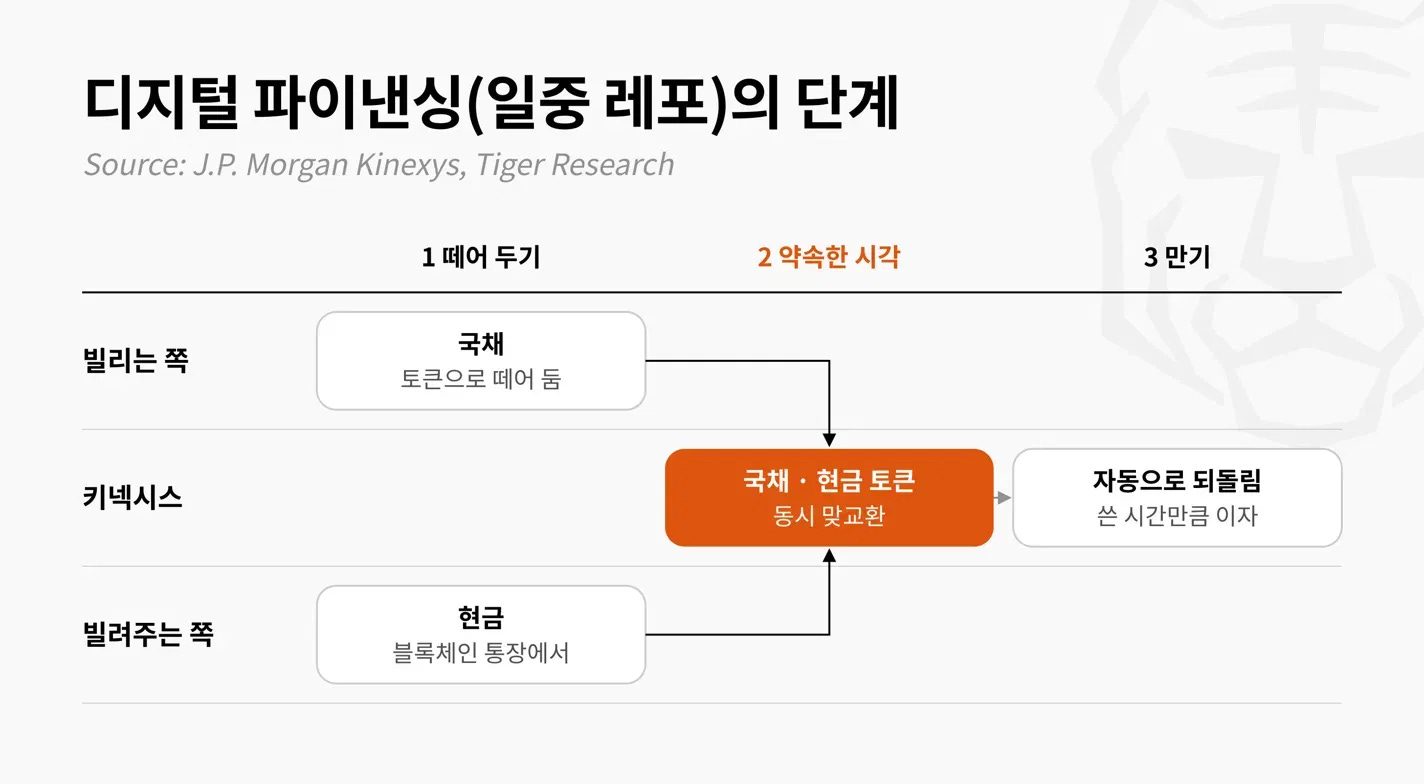
디지털 파이낸싱은 국채를 담보로 몇 시간 단위로 돈을 빌리는 일중 레포 서비스다.
은행이나 증권사 같은 금융기관은 하루 중에도 결제 대금을 맞추느라 몇 시간만 돈이 필요할 때가 있다. 디지털 파이낸싱은 이런 단기 자금을 은행의 일중 신용한도보다 낮은 금리로 빌릴 수 있게 만든 서비스다.
구조는 빌리는 쪽은 국채를, 빌려주는 쪽은 현금을 미리 토큰으로 떼어 두고, 약속한 시각이 되면 둘을 동시에 맞바꾼다. 만기를 분 단위로 정할 수 있어 쓴 시간만큼만 이자를 내면 되고, 현금은 BDA에서 나간다.
덕분에 차입 비용이 줄었다. JP모건 사례 연구에 따르면 한 글로벌 금융기관은 은행의 일중 신용한도 대신 디지털 파이낸싱을 써서 차입 금리를 56% 낮췄다.
문제는 지금도 그만큼 쓰이는지 확인하기 어렵다. JP모건은 2022년 보고서에서 2020년 11월 출시 이후 누적 레포가 4,300억 달러를 넘었다고 밝혔지만, 그 뒤로 레포의 수치를 내놓지 않았다.
경쟁 블록체인 레포 플랫폼인 브로드리지 DLR의 실적을 살펴보면, 2026년 9월 기준 하루 평균 처리액이 3,590억 달러에 달했다. 이는 2022년 보고서 기준으로 비교하더라도 DLR의 하루 거래액이 당시 JP모건의 누적 거래액 절반을 넘어설 정도로 압도적인 규모다. ICMA 역시 상용화 단계에 오른 블록체인 레포 플랫폼으로 DLR과 키넥시스를 꼽으면서도, JP모건이 시장 전체에 미친 영향은 아직 제한적이라고 평가했다.
5. 토큰화 펀드: 스테이블코인 준비금을 겨냥해 두 달 만에 8억 달러
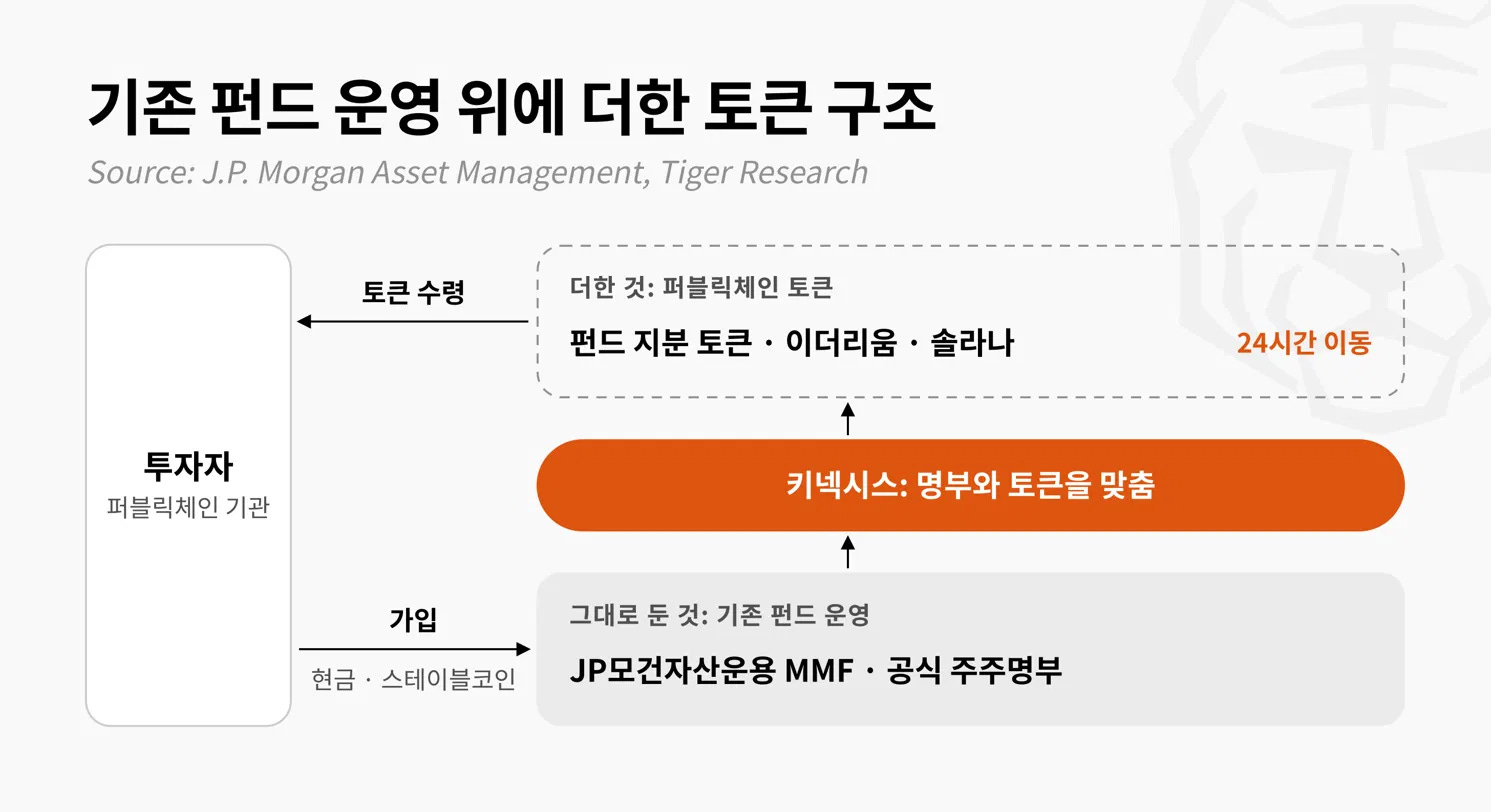
토큰화 펀드는 JP모건자산운용의 머니마켓펀드(MMF) 지분을 퍼블릭체인 토큰으로 낸 것이다. 퍼블릭체인에 있는 기관 자금을 JP모건 펀드로 끌어오려고 만들었다.
퍼블릭체인에서 큰돈을 들고 있는 대표적인 기관은 스테이블코인 발행사다. 발행사는 스테이블코인을 1달러 내줄 때마다 국채 같은 안전자산을 1달러씩 준비금으로 들고 있어야 하고, 상당수는 이 준비금을 MMF에 넣어 이자를 받는다. 문제는 시간이다. 스테이블코인 보유자는 토요일 밤에도 블록체인 위에서 코인을 달러로 바꿔 달라고 요청할 수 있지만, 일반 MMF 지분은 운용사 장부에 기록만 되어 있어 월요일 업무 시간이 돼야 팔거나 옮길 수 있다.
토큰화 펀드는 이 장부를 그대로 둔 채 같은 지분만큼 토큰을 블록체인에 발행하고, 키넥시스가 장부와 토큰 수량을 맞춰 준다. 덕분에 발행사는 준비금을 MMF 토큰으로 들고 이자를 받으면서도, 필요하면 밤이나 주말에도 블록체인 위에서 바로 옮길 수 있다.
JP모건이 2026년 5월 내놓은 JLTXX도 이 수요를 겨냥해 GENIUS법 아래에서 스테이블코인 발행사가 쓸 수 있도록 설계됐다. 투자설명서에도 이 펀드 지분을 "스테이블코인 발행사가 준비금으로 보유할 것으로 예상한다"고 적었다.
실제로 JP모건이 1억 달러로 출발한 JLTXX의 순자산은 SEC 제출 자료 기준 두 달 만인 7월 말 8억 달러로 불어났고, 11월 3일 온체인 발행량도 이더리움과 솔라나를 합쳐 약 7억 9,500만 개다.
JLTXX를 누가 샀는지는 기업명은 공개되지 않았지만, 9월 말 SEC 제출 자료를 보면 지분의 약 84%를 은행 등 예금기관이, 약 16%를 비금융 기업이 명의상 보유하고 있고 투자설명서가 밝힌 설계 목적을 함께 보면, 이 돈은 스테이블코인 발행사나 발행사의 준비금을 맡은 은행에서 왔을 가능성이 크다.
JLTXX 규모가 빠르게 컸다고 해서 시장에서 완전히 앞서 나가고 있는 것은 아니다. 9월 말 기준 JLTXX(6억 2,850만 달러)는 경쟁사인 프랭클린템플턴의 온체인 펀드(6억 6,800만 달러)와 비슷한 규모이고, rwa.xyz 기준 블랙록 BUIDL(약 20억 8천만 달러)에는 아직 크게 못 미친다.
하지만 JLTXX가 노리는 시장은 이제 커지기 시작하는 단계다.
미국 재무부의 베센트 장관은 약 3,000억 달러인 스테이블코인 시장이 GENIUS법 덕분에 2030년까지 10배로 커질 수 있다고 내다봤고 발행사가 준비금을 MMF에 맡기는 규모도 이미 크다. USDC를 발행하는 서클은 9월 말 기준 준비금의 약 84%인 약 625억 달러를 전용 정부 MMF 한 곳에 넣어 두고 있는데, 규모가 현재 JLTXX의 약 80배다. JLTXX가 발행사의 준비금을 하나씩 맡아 간다면 지금보다 수십 배 성장할 가능성이 있다.
다만 스테이블코인 시장은 11월 기준 약 2,955억 달러로 1년 전과 비슷한 수준이라, 이 전망이 언제 현실이 될지는 지켜봐야 한다.
6. 키넥시스의 10년, 그리고 앞으로의 10년: 금융기관이 나아갈 방향
JP모건은 2015년 블록체인 연구 조직으로 시작해 오닉스(Onyx)를 거쳐 현재의 키넥시스(Kinexys)에 이르기까지 10년 넘게 전사적 투자를 지속해 왔다. 연간 150억 달러가 넘는 전사 기술 예산을 바탕으로 블록체인을 결제사업부의 핵심 인프라로 전면 통합했다.
특히 제이미 다이먼 CEO가 투자자의 날에서 "그동안 블록체인에 너무 많은 돈을 썼다(We spent too much on it)"고 솔직히 인정했을 만큼, 단순 R&D를 넘어 상당한 자원과 투자를 지속해 온 점은 타 금융기관과 확연히 차별화되는 지점이다.
2026년 들어 JP모건은 "새로운 블록체인 경쟁자들에 맞서기 위해 우리만의 블록체인 기술을 본격적으로 전개해야 한다(We need to roll out our own blockchain technology)"라며 더욱 새로운 방향성을 강조했다. 특히 "블록체인이 결국 기존 금융 인프라를 대체할 것"이라고 선언하고, 키넥시스를 통한 가상자산 담보 대출 및 퍼블릭 온체인 MMF 출범 등 실질적인 서비스 확장에 더욱 힘을 싣고 있다.
이러한 키넥시스의 10년은 전통 금융기관의 금융 대전환에 있어 명확한 전략적 시사점을 제공한다.
JP모건은 모호한 신규 체인 구축이나 실체 없는 독립 서비스 출시 대신, 하루 12조 달러에 달하는 독점적인 결제 고객 기반과 예금 장부라는 본업의 강점에서 출발했다. 먼저 BDA를 통해 24시간 실시간 정산과 계열사 간 자금 이동 등 내부 인프라의 효율성을 확실히 검증한 후, 이를 토대로 JLTXX와 같은 온체인 시장으로 영역을 단계적으로 확장해 나갔다.
금융 대전환의 시기, 많은 기관이 단기 성과에 조급해하지만 JP모건 역시 10년에 걸쳐 본업의 확실한 강점인 예금 장부와 유동성에서 출발해 차근차근 영역을 확장해 왔다. JP모건의 키넥시스 사례를 통해 우리는 금융 대전환을 준비하는 금융기관일수록 명확한 독점적 역량에서 출발하는 장기적인 전략을 세우는 것이 진정한 본질적 성과를 만들어내는 핵심 열쇠임을 알아야할 것이다.
🐯 More from Tiger Research
이번 리서치와 관련된 더 많은 자료를 읽어보세요.Disclaimer
이 보고서는 신뢰할 수 있는 자료를 바탕으로 작성되었습니다. 그러나 정보의 정확성, 완전성, 그리고 적합성을 명시적으로나 암시적으로 보증하지 않습니다. 당사는 본 보고서나 그 내용을 이용함에 따른 모든 손실에 대해 책임을 지지 않습니다. 이 보고서의 결론과 권고사항, 예상, 추정, 전망, 목표, 의견 및 관점은 작성 당시의 정보를 바탕으로 하며 예고 없이 변경될 수 있습니다. 또한 타인 및 타조직의 의견과 일치하지 않거나 반대될 수 있습니다. 이 보고서는 정보 제공의 목적으로 작성되었으며, 법률, 사업, 투자, 또는 세금에 관한 조언으로 간주되어서는 안 됩니다. 또한 증권이나 디지털 자산에 대한 언급은 설명을 위한 것일 뿐, 투자 권고나 투자 자문 서비스 제공을 제안하는 것이 아닙니다. 이 자료는 투자자나 잠재적 투자자를 대상으로 하지 않았습니다.
타이거리서치 리포트 이용 안내
타이거리서치는 리포트의 공정 사용을 지지합니다. 이는 공익적 목적으로 콘텐츠를 인용하되 상업적 가치에 영향을 주지 않는 범위에서의 넓은 사용을 허용하는 원칙입니다. 공정 사용 규칙에 따라, 리포트를 사전 허가 없이 사용할 수 있으나, 타이거리서치 리포트를 인용 시에는 1) 출처로 ‘타이거리서치’를 분명히 밝히고, 2) 타이거리서치 로고를 포함시켜야 합니다. 자료를 재구성하여 출판할 경우에는 별도의 협의가 요구됩니다. 사전 허가 없는 사용은 법적 조치를 초래할 수 있습니다.


